
EXECUTIVE SUMMARY
- Laba pulih dari basis yang tertekan, terutama ditopang Martabe. Namun, konversi laba menjadi kas belum terbukti dan pemulihan ini belum menunjukkan kembalinya earning power FY2025.
- Proposal MSCI untuk mengubah klasifikasi Indonesia dari Emerging Market menjadi Standalone Market menambah risiko arus dana dan valuasi hingga Juni 2027. Potensi outflow khusus UNTR belum dapat diukur.
- Pada harga referensi Rp22.625, Base SOTP menyiratkan upside nyaris nol, sementara skenario downside model berada di Rp18.370. Kami tetap BEARISH, dengan conviction rendah hingga moderat.
ANALISIS
| SIKAP | APA YANG DITUNJUKKAN BUKTI | HARGA REFERENSI | FOKUS 12 BULAN |
| BEARISH, conviction rendah hingga moderat | Base SOTP Rp22,6 ribu (+0,1%); downside Rp18,4 ribu (-18,8%); upside terbaik yang didukung bukti Rp26,6 ribu (+17,4%). Tidak ada skenario yang memenuhi hurdle upside 25%. | Rp22.625 (penutupan 16 Oktober 2026; turun 10,4% pada hari itu) | Apakah volume batu bara milik sendiri mengejar target? Apakah PTAR bertahan atau melampaui 45 koz? Apakah arus kas operasi pulih tanpa mengandalkan normalisasi modal kerja yang belum terbukti? |
| PERTANYAAN UTAMA: Apakah pemulihan dari semester pertama yang tertekan layak dibayar pada harga Rp22.625? Estimasi kami: belum, karena harga hampir setara nilai Base sementara bukti belum mendukung skenario upside yang diperlukan. |
1. Apa yang Terjadi pada 1H26
Laba yang diatribusikan kepada pemegang saham turun 88% menjadi Rp956 miliar. Namun, angka ini mencakup impairment penuh Rp2,75 triliun atas investasi panas bumi SERD dan pembayaran sekitar Rp0,8 triliun (estimasi kami) terkait Stargate. Tanpa dua pos tersebut, laba inti membaik dari titik terendah, tetapi belum kembali ke level FY2025.
Tabel 1. Laba sebelum pajak per segmen, 1H26 (Rp triliun)
| Segmen | Laba sebelum pajak | Margin | Catatan |
| Alat berat | 0,99 | 5,2% | Unit -21% (8 bulan); alat berat besar -49%; suku cadang dan jasa +1% |
| Kontraktor tambang (PAMA) | 3,36 | 10,2% | Overburden 670 juta bcm hingga Agustus (-8,5%); sekitar 95 juta per bulan pada Juli–Agustus |
| Pertambangan batu bara | 1,44 | 9,2% | Penjualan sendiri 8,4 Mt hingga Agustus (-19%); porsi batu bara metalurgi 22% (27%) |
| Emas (PTAR) | -0,31 | — | Rugi Rp275 miliar; penjualan 15 koz pada 1H26 setelah penghentian operasi akibat banjir |
| Other | -2.86 | n/a | Includes the SERD impairment of Rp2.75tn |
Sumber: laporan keuangan UNTR 1H26; pembaruan operasi bulanan UNTR hingga Agustus melalui media (Tier 2); estimasi kami untuk pembayaran Stargate.
Gambar 1. Laba inti pulih dari titik terendah, tetapi estimasi Q3 masih sementara dan di bawah laju FY2025 (Rp triliun)
Sumber: laporan UNTR (Q1, Q2); estimasi sementara Q3 kami. Rentang Q3 merupakan rentang hasil dari dua metode yang menggunakan volume dan anchor Q2 yang sama; ini bukan confidence interval.
Estimasi sementara kami untuk Q3 adalah laba inti Rp2,75 triliun (rentang berbasis model Rp2,12–3,47 triliun), naik 11% dari Q2, dengan pendapatan Rp31,3 triliun. Back-test metode pada Q2 meleset Rp1,0 triliun, sehingga angka ini adalah estimasi sementara, bukan guidance atau konsensus.
2. Laba di Luar PTAR: Apakah Berkelanjutan?
Kami menilai PTAR secara terpisah (Bagian 3). Karena itu, pertanyaannya adalah apakah laba tahunan yang diatribusikan kepada grup selain PTAR, sekitar Rp8,25 triliun, dapat dipertahankan. Angka ini merupakan asumsi Base untuk 2H26 yang diekstrapolasi menjadi laju tahunan, bukan guidance manajemen.
Tabel 2. Penggerak laba di luar PTAR (tahunan, setelah pajak, diatribusikan kepada pemegang saham, di luar NIC; perubahan terhadap Base, Rp triliun)
| Penggerak | Bear (asumsi) | Base (asumsi) | Bull (asumsi) | Teramati Juli–Agustus (data) |
| Batu bara sendiri (Bear: laju Juli–Agustus; Bull: volume FY2025 11,6 Mt) | -0,83 | 0 | +0,81 | -0,83 (0,36 Mt/bulan dibanding kebutuhan 0,82 Mt pada September–Desember) |
| Unit Komatsu (Bear -10%; Bull 4.515 unit FY2025) | -0,42 | 0 | +0,53 | +0,17 (sekitar 348 unit per bulan) |
| PAMA (78 / 85 / 92 juta bcm per bulan; Rp6,0 / 7,0 / 7,5 ribu per bcm) | -1,14 | 0 | +0,86 | +0,60 (sekitar 95 juta bcm per bulan) |
| Ex-PTAR earnings, ex-NIC | 5.86 | 8.25 | 10.44 | 8.19 (-0.7% versus Base) |
Sumber: pembaruan bulanan UNTR (Tier 2) dan perhitungan kami; unit economics dari laporan 1H26. Asumsi merupakan asumsi kami.
Gambar 2. Laba di luar PTAR yang teramati mengikuti skenario Base; hanya batu bara milik sendiri yang berada pada jalur Bear
Sumber: perhitungan kami. Referensi FY2025 adalah laba UNTR FY2025 Rp14,8 triliun dikurangi 95% laba PTAR Rp4,25 triliun dan pendapatan NIC.
Bukti sejauh ini lebih sesuai dengan skenario Base daripada Bear: kontraktor tambang dan alat berat berjalan setara atau di atas rencana, sementara batu bara menjadi titik lemah. Target 2H26 sebesar 4,0 Mt batu bara milik sendiri membutuhkan 0,82 Mt per bulan setelah penjualan Juli–Agustus hanya 0,36 Mt per bulan, sekitar 2,3 kali laju saat ini. Pada laju saat ini, laba inti berpotensi sekitar Rp0,41 triliun lebih rendah per semester. Kuota UNTR naik menjadi 12,4 Mt dari 7,5 Mt, sehingga kuota saja tidak menjelaskan kekurangan volume; kendala tampaknya berada pada pengangkutan tongkang. Pelanggan alat berat masih mempertahankan unit idle, sehingga pemulihan siklus belum terlihat. Penjualan bijih nikel SPR turun 26% year-to-date dan penyebabnya tidak diungkapkan, tetapi nikel relatif kecil bagi laba grup.
3. PTAR: Ketidakpastian Tunggal Terbesar
PTAR (Martabe, kepemilikan 95%) membukukan rugi Rp275 miliar pada 1H26. Banjir menghentikan operasi pada Desember 2025. Pada 20 Januari 2026, pemerintah mengumumkan pencabutan izin PTAR (PTAR menyatakan belum menerima pemberitahuan tertulis), lalu pada 11 Februari Kementerian ESDM menyebut izin akan dievaluasi. Operasi kembali berjalan pada pertengahan Mei. Penjualan 1H26 sebesar 15 koz, sedangkan target 2H26 adalah 45 koz, dibandingkan sekitar 207 koz pada FY2025.
Kami menilai PTAR berdasarkan present value arus kas setelah pajak selama sisa umur tambang 12–13 tahun yang disebutkan dalam laporan tahunan, dengan tingkat diskonto 11,9% (asumsi kami), harga emas flat, royalti 16%, pajak 25%, dan biaya tetap Rp0,87 triliun per semester yang dikalibrasi dari 1H25 dan 1H26. PTAR tidak memiliki utang bank, sehingga free cash flow juga merupakan arus kas untuk pemegang saham. Liabilitas gold collar Rp2,4 triliun (jatuh tempo 2028–2032) dikurangkan satu kali. Kami menggunakan 45 koz sesuai panduan sebagai Base; 75 dan 100 koz ditampilkan sebagai opsi yang memerlukan bukti operasi atau guidance, yang belum tersedia untuk 2027.
Tabel 3. Nilai PTAR per saham UNTR setelah gold collar (Rp ribu, diskonto 11,9%)
| Penjualan PTAR per semester | Emas US$3.800 | US$4.200 | US$4.600 |
| 45 koz (panduan 2H26) | 1,9 | 2,7 | 3,4 |
| 75 koz (belum didukung bukti) | 5,8 | 7,1 | 8,4 |
| 100 koz (mendekati level FY2025; belum didukung bukti) | 9,1 | 10,8 | 12,6 |
Sumber: model DCF kami (Lampiran A). Ini bukan target harga.
Gambar 3. Upside membutuhkan volume PTAR yang belum dipandu perusahaan: hanya 45 koz yang merupakan guidance
Sumber: perhitungan kami. Kenaikan harga emas US$400 mengubah nilai PTAR sekitar Rp0,8–1,7 ribu per saham; perubahan volume dari 45 menjadi 100 koz per semester menambah sekitar Rp8,2 ribu.
Ada dua catatan penting. Pertama, pada laju produksi sesuai guidance dan harga emas US$4.200, operating NAV sekitar Rp12,0 triliun untuk kepemilikan 100% sebelum liabilitas collar (sekitar Rp9,6 triliun setelah collar, setara Rp2,7 ribu per saham pada Tabel 3), lebih rendah daripada nilai tercatat unit penghasil kas PTAR sebesar Rp14,8 triliun. Kedua, uji impairment perusahaan menggunakan tingkat diskonto yang lebih rendah dan asumsi harga emas internalnya sendiri. Karena itu, perbandingan ini merupakan sinyal untuk dicermati, bukan kesimpulan bahwa impairment pasti diperlukan. Evaluasi izin juga masih menjadi hal yang belum terselesaikan dalam dokumen perusahaan.
4. Konversi Kas: Alasan Kedua untuk Berhati-hati
Arus kas operasi hanya Rp2,38 triliun pada 1H26, dibanding Rp11,36 triliun setahun sebelumnya. Sekitar sepertiga penurunan berasal dari arus keluar modal kerja yang lebih besar (Rp5,9 triliun pada 1H26 dibanding Rp2,7 triliun setahun sebelumnya), terutama pembayaran Rp5,4 triliun kepada grup Komatsu (utang usaha turun dari Rp20,1 triliun menjadi Rp14,7 triliun dan dijamin letter of credit). Alasannya tidak diungkapkan. Konversi kas biasanya tinggi (free cash flow FY2025 sekitar 96% dari laba), sehingga pertanyaan utamanya adalah apakah konversi kembali normal. Karena itu, arus kas Base kami adalah skenario bersyarat, bukan pemulihan yang telah terkonfirmasi.
Gambar 4. Arus kas operasi Base bergantung pada normalisasi modal kerja: faktor ini menyumbang 73% dari kenaikan model terhadap 1H26 (Rp triliun)
Sumber: perhitungan kami dari laporan 1H26 UNTR. Angka 73% adalah Rp5,88 triliun dari kenaikan model Rp8,06 triliun antara aktual 1H26 (Rp2,38 triliun) dan Base 2H26 (Rp10,44 triliun); ini bukan 73% dari arus kas aktual. Kenaikan tersebut merupakan asumsi, bukan hasil yang telah terjadi.
Tabel 4. Skenario modal kerja 2H26 dan utang bersih akhir tahun (laba Base; Rp triliun)
| Arus kas operasi 2H26 | Outflow berlanjut (-3,0) | Netral | Pembalikan parsial (+2,0) |
| Arus kas operasi 2H26 | 7,4 | 10,4 | 12,4 |
| Free cash flow FY2026, capex proyeksi (2H Rp4,7 triliun termasuk Doup) | 1,9 | 4,9 | 6,9 |
| Utang bersih akhir 2026, capex proyeksi | 12,0 | 9,0 | 7,0 |
| FY26 free cash flow, normalised 2H capex (Rp7.1tn) | -0.5 | 2.5 | 4.5 |
| Net debt end-2026, normalised capex | 14.4 | 11.4 | 9.4 |
| FY26 free cash flow at FY25 full-year capex | -3.7 | -0.7 | 1.3 |
Sumber: estimasi kami; posisi awal utang bersih Rp9,4 triliun pada Juni 2026. Pembalikan parsial berarti utang usaha Komatsu kembali ke 1,0 kali persediaan (+Rp1,5 triliun), bukan 1,2 kali seperti pada Desember (+Rp4,7 triliun).
Tabel 4b. Jembatan utang bersih Base, 30 Juni hingga akhir 2026 (modal kerja netral, capex proyeksi; Rp triliun)
| Pos | Rp triliun |
| Utang bersih per 30 Juni 2026 (terverifikasi) | 9,40 |
| Dikurangi: arus kas operasi Base 2H26 | -10,44 |
| Ditambah: capex 2H26 Rp4,20 triliun dan Doup Rp0,50 triliun | +4,70 |
| Utang bersih akhir 2026, hasil model tanpa pembulatan | 9,019 |
| Add: interim dividend (disclosed maximum, paid in November) | +1.48 |
| Add: buybacks, Q3 actual 1.42 and Q4 up to 2.00 | +3.42 |
| Net debt at end-2026 | 9.02 |
Sumber: perhitungan kami (input Lampiran A). Free cash flow FY2026 Rp4,9 triliun pada Tabel 4 mencakup kedua semester (1H26 sekitar -Rp0,8 triliun, 2H26 sekitar +Rp5,7 triliun); hanya perubahan semester kedua yang menggerakkan utang bersih dari posisi Juni. Komponen dibulatkan dua desimal (model tanpa pembulatan menghasilkan Rp9,019 triliun, sehingga jumlah baris yang ditampilkan menjadi Rp9,01 triliun); tidak ada distribusi yang dihitung dua kali.
Leverage tetap moderat pada semua skenario (0,4–0,6 kali EBITDA). Kas Rp18,65 triliun menutup utang bank lancar 1,24 kali, sementara revolver induk senilai US$1 miliar (Rp11,5 triliun telah ditarik) jatuh tempo pada Oktober 2026. Kami tidak menemukan pengungkapan refinancing dalam sumber yang ditinjau; status ini belum terverifikasi pada tanggal cut-off dan bukan konfirmasi bahwa fasilitas belum diperpanjang atau dilunasi. Distribusi sekitar Rp11 triliun pada 2026 hanya ditutup 0,45 kali oleh Base free cash flow setelah capex. Ini merupakan risiko bagi kualitas pemulihan dan fleksibilitas alokasi modal. Risiko tersebut tidak mengubah nilai SOTP yang bertumpu pada laba, tetapi akan menjadi bukti independen jika memaksa pemotongan distribusi, penambahan utang dengan syarat lebih buruk, atau penundaan investasi.
5. Valuasi: Nilai Wajar Belum Berarti Peluang Beli
Nilai per saham = laba di luar PTAR × multiple + NAV PTAR (setelah collar) + NIC pada nilai pasar + ASA berdasarkan nilai perolehan. Utang bersih tidak dikurangkan lagi karena laba sudah setelah beban bunga. Multiple yang digunakan adalah median P/E akhir tahun UNTR selama 21 tahun, yaitu 6,1x, bukan 8,5x yang sebelumnya kami turunkan dari ROE; angka 8,5x berada pada persentil ke-86 dari sejarah tersebut.
Tabel 5. Jembatan nilai untuk skenario Base (laba di luar PTAR Rp8,25 triliun, multiple 6,1x, PTAR 45 koz dan emas US$4.200)
| Komponen | Dasar | Rp per saham | Label |
| Operasi di luar PTAR | Rp8,25 triliun × 6,13x = Rp50,6 triliun | 14.735 | Asumsi |
| NAV PTAR setelah gold collar | DCF 13 tahun pada kepemilikan 95%; diskonto 11,9% | 2.670 | Asumsi |
| NIC (entitas asosiasi) | Nilai pasar, proxy 30 Juni (Rp8,9 triliun) | 2.583 | Proxy |
| ASA | Nilai referensi berdasarkan biaya perolehan | 651 | Proxy |
| Total nilai Base | Jumlah komponen SOTP | 22.639 | Hasil model |
Sumber: perhitungan kami. Pada harga Rp22.625, harga pasar setara dengan nilai Base dalam selisih 0,1%.
Tabel 6. Nilai SOTP per saham (Rp ribu) dan return dari Rp22.625
| PTAR 45 koz (sesuai panduan) | PTAR 75 koz | PTAR 100 koz | |
| Laba Bear di luar PTAR (Rp5,9 triliun) | 18,4 (-18,8%) | 22,8 (+0,9%) | 26,5 (+17,3%) |
| Base (Rp8,25 triliun) | 22,6 (+0,1%) | 27,1 (+19,7%) | 30,8 (+36,1%) |
| Laba Bull (Rp10,4 triliun) | 26,6 (+17,4%) | 31,0 (+37,0%) | 34,7 (+53,4%) |
Harga referensi Rp22.625; nilai Base Rp22.639 (Base, 45 koz); ambang upside 25% = Rp28.281. Uji margin of safety 15% merupakan standar terpisah. Warna: hijau tua untuk return minimal +25% (ambang Buy), hijau muda +15% hingga +25%, abu-abu -10% hingga +15%, merah di bawah -10%. Hanya kolom 45 koz yang dapat digunakan berdasarkan bukti saat ini: -18,8%, +0,1%, +17,4%.
Gambar 5. Pada laju PTAR sesuai guidance, tidak ada skenario yang didukung bukti mencapai ambang upside 25%
Sumber: perhitungan kami. Garis putus-putus merupakan gabungan skenario stres: multiple persentil ke-25, laba Bear, harga emas US$3.800, dan tingkat diskonto 13%. Ini batas stres ekstrem, bukan skenario dasar.
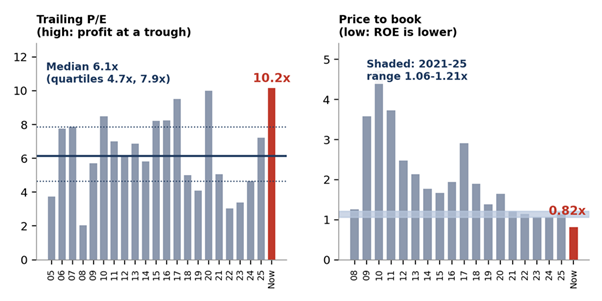
Gambar 6. P/E UNTR bergerak berlawanan dengan laba: tinggi terhadap laba trailing saat ini, rendah terhadap nilai buku
Sumber: companiesmarketcap.com dan Stockbit (Tier 2; vendor data berbeda pada sejumlah rasio); P/E trailing pada harga referensi menggunakan laba dua belas bulan terakhir Rp7,6 triliun.
Mengapa skenario downside memasangkan laba Bear dengan multiple median. P/E trailing UNTR bergerak berlawanan dengan laba: 4,7x saat laba FY2024 Rp19,5 triliun, 7,2x saat laba FY2025 Rp14,8 triliun, dan 10,2x pada harga referensi dengan laba dua belas bulan terakhir Rp7,6 triliun. Multiple historis terendah terjadi saat laba tertinggi, sehingga memasangkannya dengan laba terendah akan melebih-lebihkan downside. Multiple persentil ke-25 (4,7x) dengan laba Bear menghasilkan Rp15,9 ribu dan kombinasi stres penuh Rp15,0 ribu (-33,9%); keduanya merupakan batas ekstrem. Dari stres tersebut, laba menjelaskan sekitar Rp4,3 ribu, multiple Rp2,5 ribu, dan asumsi PTAR Rp0,9 ribu, tetapi kontribusi ini bergantung pada urutan perhitungan (jika multiple dihitung lebih dahulu, kontribusinya sekitar 46% multiple, 42% laba, dan 12% asumsi PTAR).
P/B bukan sinyal yang berdiri sendiri. Pada 0,82x, saham diperdagangkan di bawah setiap akhir tahun sejak 2008. Namun, rentang 1,06–1,21x pada 2021–2025 membutuhkan ROE 12,4–13,8% dengan cost of equity 11,9%, sedangkan harga sekarang menyiratkan ROE 10,3%. Kami memakai dua standar: hurdle upside 25% (Rp28.281) untuk keputusan Bullish dan margin of safety 15% yang terpisah untuk menilai Base Case; pada laju PTAR sesuai panduan, nilai Base baru memberi bantalan 15% pada harga sekitar Rp19,7 ribu.
6. Mengapa Bearish, dan Mengapa Belum Bullish
Thesis kami: dalam 12 bulan ke depan, risk–reward pada harga Rp22.625 tidak menarik. Dengan asumsi kami, Base mendekati nilai wajar; downside model berada di Rp18,4 ribu; batu bara milik sendiri mengikuti jalur Bear, sementara kontraktor dan alat berat tidak; bukti laba grup masih lebih dekat ke Base; skenario upside bergantung pada volume PTAR dan laba di luar PTAR yang belum didukung data operasi atau guidance; dan risiko arus dana serta ketidakpastian kas memperburuk asimetri. Judul merujuk pada tidak adanya bantalan yang cukup antara harga dan nilai. Uji formal Bullish tetap hurdle upside 25%, dan keputusan juga mempertimbangkan kualitas kas serta risiko eksekusi. Kami tidak memprediksi harga pasti turun, tidak menyatakan bisnis memburuk secara struktural, dan keputusan ini bukan semata-mata berdasarkan valuasi.
Tabel 7. Argumen untuk Bullish dan tanggapan kami
| Argumen | Tanggapan kami |
| P/B 0,82x merupakan yang terendah dalam 18 tahun | Ini mencerminkan ROE 10,3%, dibanding 12–14% pada 2021–2025. Murah terhadap nilai buku hanya jika ROE pulih; harga saat ini tidak mengasumsikan pemulihan itu. |
| Forward dividend yield sekitar 6,8% dan buyback Q4 hingga Rp2 triliun (sekitar 88 juta saham pada harga ini) | Distribusi hanya ditutup 0,45 kali oleh free cash flow setelah capex. Buyback bersifat diskresioner, sementara refinancing dan konversi kas belum jelas. |
| Opsionalitas PTAR: setiap tambahan 30 koz per semester bernilai sekitar Rp4,5 ribu (+20%) | Nilai opsionalitasnya nyata, tetapi volume 2027 belum dipandu dan Juli–Agustus berjalan sekitar 7,5–8 koz per bulan, sejalan dengan laju panduan. |
| Earnings direction is improving (2H26 Base +19% on 1H26) | Agreed, and it is in the price: Rp22.6k equals the Base value at the observed run-rate. |
| Sell-side targets of Rp28-31k (Panin, Kiwoom) | They pre-date the 16 Oct fall, are not a consensus, and rely on assumptions we cannot confirm. |
| Forced selling after MSCI creates an opportunity | The price may overshoot, but the overhang runs to mid-2027 and nothing in the filings changes UNTR’s earnings or cash. We treat it as timing risk, not value. |
Apa yang tidak dimaksud oleh tag ini: bukan prediksi harga pasti turun, bukan ajakan short selling, dan bukan klaim bahwa perusahaan insolven atau akan kolaps. Artinya, berdasarkan bukti yang tersedia, pembeli baru belum mendapat kompensasi yang cukup atas risiko eksekusi, kas, dan arus dana.
7. Manajemen di Bawah Tekanan
Keputusan yang dapat dipertahankan. Belanja modal tunai dipangkas setengah pada 1H26 (Rp3,2 triliun dibanding Rp6,4 triliun). SERD di-impairment penuh dan UNTR menyatakan tidak ada lagi arus kas keluar kontraktual untuk investasi tersebut. Guidance dipangkas: Komatsu dari 4.300 menjadi 4.000 unit, dan emas dari 82 koz dalam master budget menjadi sekitar 60 koz (15 koz pada 1H ditambah target 45 koz pada 2H). Dividen yang dibayar turun 28% pada 1H26, sementara buyback Q3 telah menggunakan 71% dari anggarannya.
Kritik yang beralasan. UNTR menyelesaikan akuisisi ASA senilai Rp9,1 triliun pada 11 Februari 2026 berdasarkan perjanjian bersyarat yang ditandatangani pada 2025. Saat itu, banjir telah menghentikan Martabe, pemerintah telah mengumumkan pencabutan izin PTAR, dan pada hari penyelesaian transaksi Kementerian ESDM menyatakan izin akan dievaluasi. Dokumen yang kami tinjau tidak menunjukkan apakah persyaratan transaksi dapat dinegosiasikan ulang atau ditunda, dan kami tidak menemukan pengungkapan evaluasi ulang. Grup juga menghadapi konsentrasi jatuh tempo: Rp11,5 triliun yang ditarik dari revolver induk US$1 miliar jatuh tempo pada Oktober 2026. Saldo ini naik Rp8,8 triliun pada 1H26, sekitar nilai kas yang dibayarkan untuk ASA, tetapi laporan tidak menelusuri sumber dananya. Terlepas apakah revolver membiayai ASA, ketergantungan pada refinancing jangka dekat bersamaan dengan aset pengembangan yang belum menghasilkan hingga 2029 menciptakan risiko tenor. Sementara itu, buyback 2026 mencapai Rp3,6 triliun hingga 30 September dan dapat mencapai Rp5,6 triliun jika anggaran Q4 digunakan, dibanding arus kas operasi Rp2,4 triliun pada 1H26. Kami akan memprioritaskan perpanjangan jatuh tempo utang, menetapkan buffer likuiditas minimum, dan menahan buyback diskresioner sampai refinancing serta konversi kas lebih jelas.
Belum terbukti. Rencana pengiriman batu bara masih menuntut, sementara alasan penurunan utang usaha kepada grup Komatsu sebesar Rp5,4 triliun belum diungkapkan secara memadai untuk dinilai. Kepemimpinan berubah pada RUPST April 2026 (Iwan Hadiantoro menjadi Presiden Direktur dan Frans Kesuma menjadi Presiden Komisaris), sehingga penutupan ASA dan buyback 1H26 diputuskan di bawah direksi sebelumnya. Ini merupakan penilaian kami atas keputusan dan risiko yang diungkapkan, bukan klaim mengenai niat dewan, dan terpisah dari valuasi.
8. Risiko Re-klasifikasi MSCI dan Faktor Teknis Pasar
Proposal. Pada 15 Oktober, MSCI membuka konsultasi atas proposal untuk mengubah klasifikasi Indonesia dari Emerging Market menjadi Standalone Market. Masukan diterima hingga 30 April 2027 dan MSCI menyatakan keputusan final akan diambil paling lambat 30 Juni 2027; pembekuan atas sejumlah perubahan terkait indeks untuk sekuritas Indonesia masih berlaku. Ini masih proposal, bukan keputusan final.
Saluran dampak. Investor yang mengacu pada MSCI Emerging Markets dapat mengurangi alokasi; likuiditas bisa turun dan saham Indonesia dapat diperdagangkan pada multiple lebih rendah sebelum fundamental emiten berubah. Tekanan ini berada di luar SOTP kami dan menjadi alasan utama untuk tidak menganggap harga yang turun otomatis menciptakan margin of safety.
Apa yang belum dapat kami ukur. Bukti yang kami miliki tidak mencakup kepemilikan asing UNTR, bobotnya dalam indeks MSCI, maupun porsi investor asing pasif. Karena itu, kami tidak dapat mengestimasi outflow spesifik UNTR. Kami tidak mengaitkan seluruh penurunan harga dengan MSCI dan tidak menyamakan estimasi outflow pasar dengan outflow UNTR. Indikator kumulatif arus asing UNTR hampir datar pada 16 Oktober.
Pergerakan harga (hanya harga penutupan). Pada 16 Oktober, indeks Indonesia turun lebih dari 10% pada sesi pertama dan investor asing mencatat net sell Rp3,34 triliun untuk pasar secara keseluruhan. UNTR ditutup di Rp22.625 (-10,4% dari Rp25.250) dengan volume sekitar 2,9 kali rata-rata 20 hari. Harga penutupan berada 9%, 7%, dan 16% di bawah rata-rata penutupan 20, 90, dan 200 hari (masing-masing Rp24.945, Rp24.456, dan Rp26.828). UNTR ditutup di Rp26.375 pada 10 September, Rp27.075 pada 30 September, dan Rp25.250 pada 15 Oktober. Rentang penutupan itu meliputi nilai SOTP PTAR pada sekitar 75 koz (Rp27,1 ribu) dan pada laju sesuai panduan (Rp22,6 ribu), konsisten dengan pasar yang bergerak di antara dua ekspektasi. Observasi teknikal hanya menjadi konteks.
Sumber: rilis MSCI 15 Oktober 2026 (Tier 1, dibaca Sobirin Research). Penurunan indeks dan net sell asing: Bisnis.com, Kontan, Liputan6, dan Mediakompeten, 16 Oktober 2026 (Tier 2). Volume UNTR dan moving average harga penutupan: grafik harian TradingView per 17 Oktober 2026 (Tier 2). Harga penutupan: halaman data berbasis IDX dan media (Tier 2); tidak ada level intraday yang digunakan.
Tabel 8. Risk–reward pada harga penutupan 15 dan 16 Oktober
| Indikator | Rp25.250 (penutupan 15 Oktober) | Rp22.625 (penutupan 16 Oktober, referensi) |
| Base SOTP, PTAR pada panduan 45 koz (Rp22,6 ribu) | -10,3% | +0,1% |
| Downside: laba Bear, multiple median (Rp18,4 ribu) | -27,2% | -18,8% |
| Laba Bull pada laju PTAR sesuai panduan (Rp26,6 ribu) | +5,2% | +17,4% |
| Base earnings with PTAR at 75 koz (Rp27.1k; not evidenced) | +7.3% | +19.7% |
| Price for 25% upside hurdle (value needed) | Rp31.6k | Rp28.3k |
| Price to book | 0.91x | 0.82x |
| Ex-PTAR P/E implied (PTAR at 45 koz); history median 6.1x | 7.2x | 6.1x |
| PTAR volume implied at the median multiple (koz a half) | 62.6 | 44.9 |
Sumber: perhitungan kami dari harga penutupan bursa (15 dan 16 Oktober 2026; Tier 2, halaman data berbasis IDX). Nilai SOTP tidak berubah mengikuti harga. Downside menggunakan angka tanpa pembulatan Rp18.370. Return dihitung terhadap harga penutupan.
Implikasi investasi. Penurunan satu hari dari Rp25.250 ke Rp22.625 memperbaiki aritmetika: Base berubah dari -10,3% menjadi +0,1%, downside dari -27,2% menjadi -18,8%, dan skenario laba Bull dari +5,2% menjadi +17,4%. Harga kini menyiratkan PTAR pada laju sesuai panduan, bukan sekitar 63 koz. Namun, tidak ada skenario yang didukung bukti saat ini yang mencapai hurdle 25%, dan skenario laba Bull membutuhkan pemulihan volume batu bara serta alat berat ke level FY2025 yang belum ditunjukkan data Juli–Agustus. Risiko pasar memperkuat sikap defensif, tetapi terpisah dari SOTP: valuasi tidak kami ubah hanya untuk mengikuti harga. Pantau perkembangan reformasi pasar modal selama konsultasi hingga 30 April 2027, keputusan MSCI paling lambat 30 Juni 2027, serta data kepemilikan asing dan bobot indeks yang diperlukan untuk mengukur potensi outflow.