
Equity Research | Bottom-Up
Executive Summary
- Penjualan mobil nasional pada September 2026 naik 28% YoY. Namun, volume Astra selama 9M26 hanya tumbuh 13%, dibandingkan 21% untuk industri, sehingga pangsa pasarnya turun menjadi 49,3%.
- Risiko terkait pertambangan mendominasi downside. Generasi kas UNTR memburuk tajam, sementara status izin tambang emas Martabe yang belum tuntas menambah ketidakpastian material terhadap laba segmen emas.
- Diskon 13% terhadap Net Asset Value belum cukup menjadi alasan membeli. Margin dan cash conversion belum stabil. Pandangan kami BEARISH, dengan conviction rendah hingga moderat.
Detail
| PANDANGAN | INTI BUKTI | HARGA REFERENSI | FOKUS 12 BULAN |
| BEARISH — conviction rendah hingga moderat | NAV indikatif Rp5.477; diskon 13% (rentang 8–18%). Laba dan kas melemah pada aset yang menyumbang sebagian besar nilai. | Rp4.750 (13 Okt 2026) | Apakah laba dan kas UNTR berhenti turun, dan apakah izin Martabe telah diputuskan? |
Pertanyaan Utama
Astra International (ASII IJ)Astra International (ASII IJ) diperdagangkan di bawah estimasi net asset value (NAV) kami. Apakah diskon tersebut memberi kompensasi yang memadai atas laba dan arus kas yang berkelanjutan, atau justru mencerminkan basis laba yang melemah dan terkonsentrasi pada United Tractors (UNTR IJ) serta tambang emas Martabe?United Tractors (UNTR IJ)
| PERTANYAAN INTI |
| Apakah diskon 13% terhadap NAV memberi kompensasi atas laba dan arus kas yang masih menurun pada aset yang menyumbang sebagian besar nilai? Jawaban kami: belum. Dua pertiga nilai empat kepemilikan tercatat ASII berada di UNTR, yang labanya yang dapat diatribusikan turun 88%. Sebelum penurunan itu berhenti, diskon tersebut lebih mencerminkan harga yang wajar untuk risiko daripada bukti mispricing. BEARISH; conviction rendah hingga moderat. |
1. Mesin Penggerak Laba
Menurut interim management statement 30 April 2026, 50,1% saham Astra dimiliki Jardine Cycle & Carriage, yang kini bernama Jardine Matheson Southeast Asia (JMSEA). Nilai Astra terkonsentrasi pada empat perusahaan tercatat, dan momentum laba keempatnya tidak merata. Figure 1 memperlihatkan bahwa porsi nilai terbesar berada pada perusahaan dengan penurunan laba paling tajam. Informasi kepemilikan ini hanya konteks; aktivitas JMSEA sendiri bukan bagian dari thesis karena kami belum menemukan mekanisme yang menghubungkannya dengan perubahan nilai ASII.
Figure 1. Perusahaan tercatat: posisi nilai kepemilikan ASII dibandingkan momentum laba
Sumber: Luas gelembung sebanding dengan nilai kepemilikan ASII. Laporan perusahaan 1H26 (sumber primer); harga penutupan Stockbit 13 Oktober 2026; P/E TTM = harga ÷ EPS trailing Stockbit. Rincian lengkap pada Appendix B.
UNTR mencakup 66% dari nilai empat kepemilikan tersebut, sementara laba yang dapat diatribusikan turun 88%. Tiga kepemilikan lainnya mencatat pertumbuhan laba dan diperdagangkan pada 7–12 kali trailing earnings. AALI menjadi contoh paling jelas: labanya naik 57%, tetapi pasar menilainya sekitar 0,66 kali nilai buku per saham yang dapat diatribusikan. Kami membaca ini sebagai indikasi bahwa pasar memperhitungkan keberlanjutan laba, termasuk siklus minyak sawit dan kondisi neraca. Keduanya tidak kami analisis dalam catatan ini, sehingga kami tidak menyimpulkan bahwa pasar keliru.
Otomotif masih menjadi satu-satunya mesin yang meningkatkan volume, tetapi pangsa pasarnya menurun. Penjualan wholesales merek Astra naik 13% selama sembilan bulan pertama 2026, dibandingkan pertumbuhan industri 21%; pangsa Astra turun dari 53,0% menjadi 49,3%. Pertumbuhan justru datang dari merek di luar Astra, terutama BYD bersama Denza (+74%) dan merek-merek baru dalam kategori Others (+167%). Dengan demikian, volume otomotif masih menopang basis laba, tetapi bukan dengan pangsa pasar yang stabil dan tidak tumbuh secepat industri. Table 1 merangkum posisinya.
Table 1. Penjualan wholesales mobil penumpang di Indonesia: Astra versus industri
| Wholesales (unit) | 9M25 | 9M26 | Perubahan | Pangsa 9M25 | Pangsa 9M26 |
| Merek Astra | 297,498 | 334,987 | +13% | 53.0% | 49.3% |
| di antaranya Toyota + Lexus | 183,117 | 198,873 | +9% | ||
| di antaranya Daihatsu | 95,307 | 112,442 | +18% | ||
| Merek non-Astra | 263,907 | 344,031 | +30% | 47.0% | 50.7% |
| di antaranya BYD + Denza | 26,852 | 46,736 | +74% | ||
| di antaranya Others | 36,680 | 97,953 | +167% | ||
| Industri (domestik) | 561,405 | 679,018 | +21% | 100% | 100% |
Sumber: Data wholesales Gaikindo sebagaimana dilaporkan Stockbit (Tier 2). Pangsa 9M26 sebesar 49,3% konsisten dengan angka 49% dalam interim statement JC&C 1Q26. Pada September 2026, Astra tumbuh 10% YoY dengan pangsa pasar 46,2%.
2. Apa yang Ditunjukkan Data
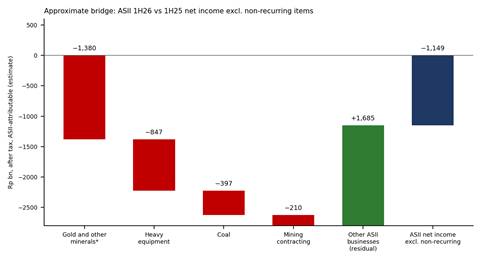
Angka grup menyamarkan perbedaan kinerja antarsegmen. Laba bersih di luar pos non-recurring turun 7% menjadi Rp14,9 triliun. Bisnis terkait pertambangan mengurangi laba setelah pajak yang dapat diatribusikan kepada ASII sekitar Rp2,8 triliun; bisnis lainnya menambah sekitar Rp1,7 triliun (Figure 2).
Figure 2. Perkiraan bridge laba bersih ASII di luar pos non-recurring, 1H26 versus 1H25
Sumber: UNTR 1H26 segment note 35 dan shareholder schedule; hasil ASII 1H26 (sumber primer). Estimasi analis: pajak 22% dan porsi ASII sebesar 63,5% dari laba UNTR. Gold and other minerals mencakup mineral selain Martabe.
Penurunan terutama terkonsentrasi di UNTR. Arus kas operasi grup turun 30%, sedangkan UNTR turun 79% (Figure 3). Di dalam UNTR, margin seluruh segmen inti melemah (Figure 4). Volume juga turun di berbagai bisnis terkait pertambangan (Figure 5). Gold and other minerals menjadi penyumbang terbesar, sekitar separuh dari penurunan bisnis inti.
Figure 3. Arus kas operasi: grup versus UNTR, 1H25 dan 1H26 (Rp triliun)
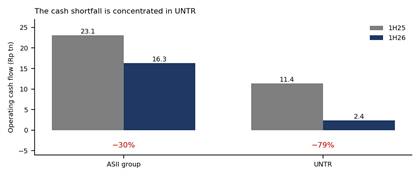
Sumber: laporan keuangan konsolidasian ASII 1H26; laporan keuangan UNTR 1H26.
Figure 4. Margin laba sebelum pajak per segmen UNTR, 1H25 versus 1H26
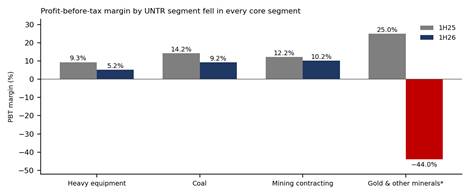
Sumber: laporan keuangan UNTR 1H26, segment note 35 (sumber primer); perhitungan margin oleh analis. *Gold and other minerals mencakup mineral selain Martabe.
Figure 5. Volume, 1H25 versus 1H26
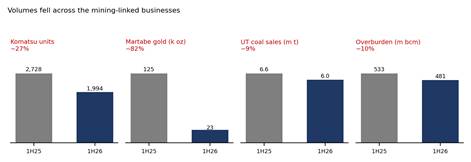
Sumber: business update ASII 1H26, halaman presentasi 10–14.
3. Cash Conversion: Biaya Naik, Penerimaan Kas Melemah
Kelemahan paling jelas terlihat pada kas. Arus kas operasi UNTR turun menjadi Rp2,38 triliun pada 1H26, dari Rp11,36 triliun setahun sebelumnya. Kas yang dihasilkan dari operasi sebelum bunga dan pajak turun dari 36% pendapatan pada 1H24 menjadi 9% pada 1H26 (Figure 6). Data yang sama memperlihatkan dua pendorongnya: biaya kas naik dari 65% menjadi 87% pendapatan, sementara rasio penerimaan kas turun dari 101% menjadi 96%.
Figure 6. Generasi kas dan dua pendorongnya di UNTR
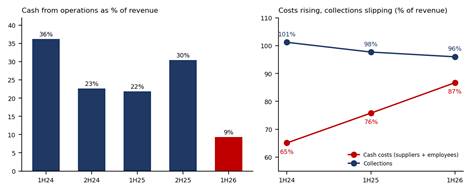
Sumber: laporan keuangan UNTR 1H24–1H26 (sumber primer); angka 2H dihitung sebagai setahun penuh dikurangi 1H berdasarkan laporan tahunan 2025. Kas yang dihasilkan dari operasi merupakan ukuran analitis, bukan pos yang dilaporkan secara langsung.
Sekitar tiga perempat penurunan generasi kas berkaitan dengan memburuknya rasio biaya dan penerimaan kas terhadap pendapatan, bukan hanya penurunan pendapatan. Ini dekomposisi aritmetis, bukan bukti sebab-akibat. Working capital perlu dianalisis terpisah.
Pertanyaan mengenai utang usaha
Trade working capital menyerap Rp5,4 triliun pada 1H26, setelah melepas Rp4,6 triliun pada 2H25. Perubahan ini terutama berasal dari utang usaha, yang turun Rp4,8 triliun selama semester tersebut; pada 1H25, utang usaha justru meningkat (Table 2). Dengan demikian, working capital hanya menjelaskan sekitar seperenam penurunan generasi kas YoY. Penurunan utang usaha pada 1H26 merupakan anomali yang belum dapat kami kaitkan dengan timing pembayaran atau pembelian yang lebih rendah.
Table 2. Trade working capital UNTR pada tanggal neraca (Rp triliun)
| Tanggal neraca | Piutang + persediaan | Utang usaha | Net trade working capital |
| 31 Des 2024 | 37.0 | 29.0 | 8.0 |
| 30 Jun 2025 | 41.2 | 29.2 | 11.9 |
| 31 Des 2025 | 36.6 | 29.3 | 7.3 |
| 30 Jun 2026 | 37.3 | 24.5 | 12.7 |
Sumber: laporan posisi keuangan UNTR per 31 Desember 2024 hingga 30 Juni 2026 (sumber primer); perhitungan analis. Perubahan saldo neraca bukanlah arus kas.
4. Batu Bara: Harga Acuan Naik, Realisasi Tertinggal
Batu bara menjadi contoh paling jelas ketika cerita komoditas tidak sejalan dengan kinerja laba. Indeks Newcastle naik sekitar 25% antara dua semester tersebut. Namun, realisasi pendapatan UT per ton hanya naik sekitar 4%, sementara volume turun 8% (Figure 7). Margin batu bara turun dari 14,2% menjadi 9,2%. Kami belum dapat memisahkan tiga kemungkinan penjelasan: jeda penyesuaian harga dalam kontrak, perubahan bauran produk, atau kenaikan biaya per ton. Masing-masing memiliki implikasi berbeda terhadap potensi pemulihan, sehingga kami menempatkannya sebagai pertanyaan terbuka untuk data Q3.
Figure 7. Batu bara: indeks, harga realisasi, dan volume; 1H26 diindeks terhadap 1H25
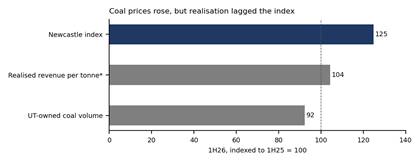
Sumber: *Total pendapatan batu bara (termasuk trading) ÷ total volume penjualan batu bara; bersifat indikatif. Indeks: presentasi ASII, halaman 14 (Newcastle). Volume: presentasi ASII (batu bara milik UT).
5. Martabe: Risiko Penentu
Martabe merupakan risiko spesifik terbesar di dalam grup. Segmen emas berbalik dari laba Rp1,75 triliun pada 1H25 menjadi rugi Rp1,04 triliun pada 1H26, dan hasil ke depan kini bergantung pada status izinnya. Kronologi berikut membedakan informasi yang telah dilaporkan dari rencana yang belum dipastikan terlaksana.
Table 3. Kronologi izin Martabe
| Tanggal | Peristiwa | Status |
| 9 Januari 2026 | Pengungkapan UNTR menyatakan PTAR belum menerima informasi mengenai rencana pengalihan. | Pengungkapan perusahaan (sebagaimana dilaporkan) |
| 20 Januari 2026 | Pemerintah mencabut izin operasi 28 perusahaan, termasuk PT Agincourt Resources (PTAR). | Dilaporkan (pernyataan pemerintah) |
| Akhir Januari 2026 | Pemerintah mengumumkan rencana pengalihan pengelolaan tambang kepada perusahaan negara di bawah Danantara. | Rencana; belum dipastikan terlaksana |
| Februari 2026 | Presiden memerintahkan peninjauan. Menteri menyatakan izin dapat dikembalikan kepada pemilik jika tidak ditemukan pelanggaran signifikan. | Dalam peninjauan; hasil belum pasti |
| 30 Juni 2026 | Operasi kembali berjalan menurut laporan keuangan ASII; evaluasi izin masih berlangsung. | Sumber primer (laporan ASII) |
Sumber: pemberitaan mengenai pernyataan pemerintah (Januari–Februari 2026); pengungkapan UNTR sebagaimana diberitakan; laporan keuangan ASII per 30 Juni 2026.
Dampak sensitivitasnya material. Jika laba emas pulih ke level FY2025, porsi ASII bernilai sekitar Rp385 per saham dengan multiple 7,6 kali laba. Jika kerugian berlanjut pada run-rate 1H26, dampaknya sekitar −Rp196 per saham dengan basis yang sama. Skenario pemulihan saja setara sekitar 53% dari selisih antara harga saham dan NAV yang telah disesuaikan ke harga pasar (Figure 8); skenario run-rate ditampilkan sebagai pembanding, bukan sumber nilai tambahan. Kehilangan izin akan menghilangkan baik kerugian berjalan maupun opsi pemulihan. Scenario C diukur relatif terhadap Scenario A, bukan sebagai estimasi dampak harga yang terpisah; dampak ekonominya bergantung pada hasil operasional dan kepemilikan tambang.
Figure 8. Sensitivitas Martabe terhadap selisih harga saham dan NAV (Rp per saham)
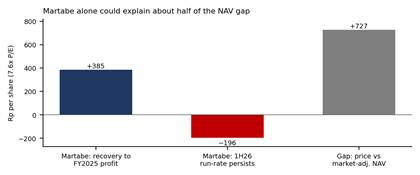
Sumber: analisis sensitivitas oleh analis; laba yang dapat diatribusikan kepada ASII, setelah pajak 22%, kepemilikan 63,5% atas laba UNTR, dan P/E trailing 1H26 yang disetahunkan sebesar 7,6 kali. Ini bukan valuasi; perhitungan ada pada Appendix C.