
Equity Research | Bottom-Up | Sobirin Research — Indonesian Edition
EXECUTIVE SUMMARY
- Franchise BBCA masih kuat: CASA mencapai 85,43%, porsi kredit kembali meningkat, dan ROE tetap sekitar 22%. Namun, pemulihan NIM belum terbukti berkelanjutan.
- Di puncak 2024, kenaikan NIM sekitar 30 bps dan perbaikan efisiensi 2,6 poin persentase ikut menopang harga saat itu. Namun kini NIM lebih rendah 50 bps, sementara pertumbuhan kredit melambat ke sekitar 8%.
- Pada harga referensi Rp6.700, ruang kesalahan tampak terbatas. Analisis valuasi lengkap dan rentang nilai wajar tersedia di bagian Research Member.
1. PERTANYAAN UTAMA: SEBERAPA TAHAN LAMA ROE BBCA?
BBCA terus memperbaiki economics bisnisnya. Tetapi tidak semua pendorong perbaikan itu memiliki daya tahan yang sama. Jadi, pertanyaan investasinya bukan apakah BBCA bank yang bagus—jelas iya. Pertanyaannya: berapa bagian dari ROE hari ini yang layak kita kapitalisasi ke harga saham hari ini?
ROE adalah hasil akhir, bukan penjelasan. Angka ini merangkum economics pendanaan, harga aset produktif, efisiensi operasi, biaya kredit, leverage, dan alokasi modal. Karena itu, ROE yang tinggi bisa bertahan sementara economics dari modal tambahan mulai melemah—ketika beberapa penopang yang sebelumnya sangat menguntungkan kembali normal.
| Pertanyaannya bukan “Apakah ROE BBCA tinggi?” melainkan “Berapa lama ROE itu masih bisa bertumbuh dari sini?” |
2. EMPAT MESIN EKONOMI BBCA
Empat mesin ini harus dibaca sebagai satu rantai. Funding menentukan biaya sumber dana; dana itu ditempatkan ke aset produktif; pendapatan aset melewati biaya operasi menjadi PPOP; lalu risiko kredit menentukan berapa banyak laba yang akhirnya bertahan sampai net profit.
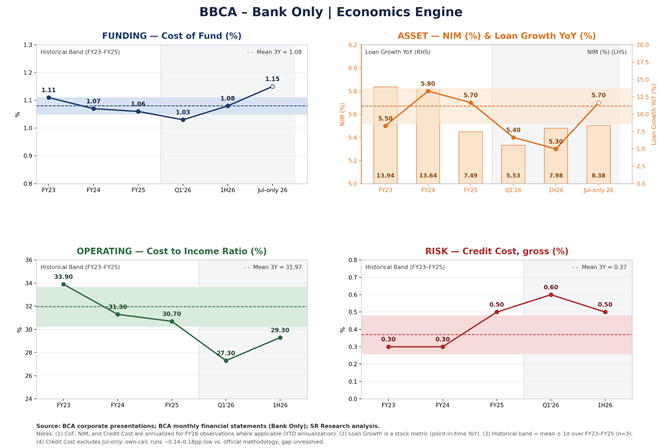
Sumber: Presentasi korporasi BCA; laporan keuangan bulanan BCA (Bank Only); analisis SR Research. CIR dan Credit Cost berhenti di 1H26. Credit Cost Juli saja tidak digunakan karena metodologi hitung internal masih memiliki bias turun sekitar 0,14–0,18 poin persentase.
Funding — kuat secara struktural, tetapi tidak lagi gratis
CASA mencapai 85,43% pada Juli 2026, naik 203 bps YoY dan berada di atas ambang +1 standar deviasi historis tiga tahun. Ini menunjukkan franchise pendanaan BBCA masih menguat. Namun, Cost of Fund naik ke 1,15% pada Juli saja, di atas rata-rata tiga tahun 1,08% dan naik 8 bps YoY. Polanya konsisten dengan repricing siklikal setelah pengetatan BI pada Mei–Juni; belum cukup untuk menyimpulkan bahwa moat pendanaan BBCA melemah secara struktural.
Asset — margin pulih, tetapi belum lulus uji
NIM resmi turun ke 5,30–5,40% selama 1H26 sebelum pulih ke 5,70% pada Juli saja—kembali ke dalam rentang historis tiga tahun. Pertumbuhan kredit juga pulih dari titik rendah 5,53% pada Q1 2026 menjadi 7,98% pada 1H26 dan 8,38% pada Juli saja. Namun, Loan Yield Juli hanya 9,90%, masih di bawah rentang historisnya. Artinya, NIM memang pulih, tetapi seri yield kredit belum menunjukkan pemulihan yang sejalan.
Operating — moat efisiensi masih nyata
CIR turun dari 33,9% pada FY23 menjadi 30,7% pada FY25 dan 29,3% pada 1H26. Angka ini masih lebih rendah daripada peer, meski perbandingan antarbank tidak sepenuhnya apple-to-apple. Yang lebih penting, tambahan perbaikannya makin kecil: CIR membaik 2,6 poin persentase dari FY23 ke FY24, tetapi hanya 0,6 poin pada FY25. Angka Q1’26 yang sangat rendah di 27,3% juga kembali ke 29,3% pada 1H26.
Risk — normalisasi sudah terlihat
Credit Cost gross resmi berada di 0,30% pada FY23–FY24, lalu naik ke 0,50% pada FY25, 0,60% pada Q1’26, dan 0,50% pada 1H26. Angka 2026 berada di atas rentang historis tiga tahun, yakni 0,26–0,48%. Ini bukan berarti kualitas aset memburuk parah—NPL gross masih berada dalam rentang historis. Namun, salah satu faktor yang sebelumnya sangat mendukung ROE kini tidak lagi sebaik dulu.
3. FRANCHISE KUAT BUKANLAH BEAR CASE
Pandangan bearish kami tidak sama dengan pandangan negatif terhadap franchise BBCA. Sejumlah indikator operasional masih sangat kuat.
| Metrik | FY23 | FY25 / 1H26 | Jul-26 |
| CASA | 81.09% | 84.59% FY25 / 85.17% 1H26 | 85.43% |
| Pertumbuhan kredit YoY | 13.94% | 7.49% FY25 / 7.98% 1H26 | 8.38% |
| CIR | 33.90% | 30.70% FY25 / 29.30% 1H26 | — |
| NIM | 5.50% | 5.70% FY25 / 5.30% 1H26 | 5.70% |
Pasar tidak sedang menilai ulang BBCA karena bisnisnya berhenti bekerja. Persoalannya lebih halus: harga saham bisa mengapitalisasi daya tahan franchise lebih cepat daripada kemampuan earnings engine, membuktikan bahwa economics tambahan masih sama menariknya.
4. ROE TINGGI BELUM TENTU MENJAMIN KUALITAS LABA KE DEPAN
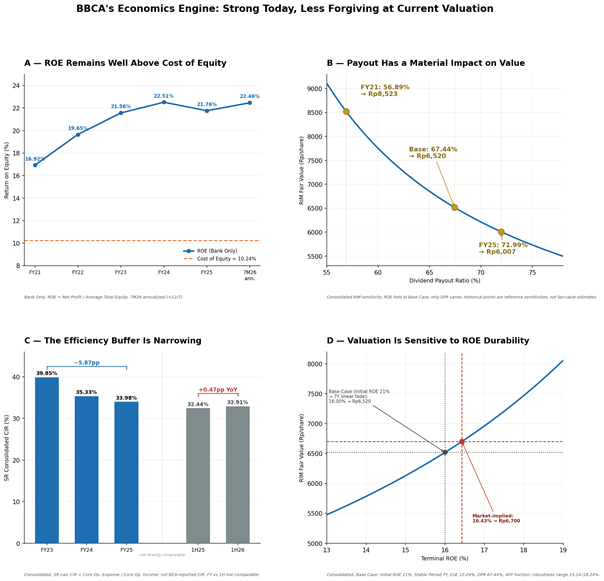
ROE BBCA masih tinggi, tetapi itu tidak otomatis menjadikannya indikator yang cukup untuk memproyeksikan masa depan. ROE hitungan SR berada di 21,56% pada FY23, 22,51% pada FY24, 21,76% pada FY25, dan 22,46% jika angka 7M26 disetahunkan. Stabilitas headline inilah yang bisa menyesatkan: ROE belum turun, sementara sebagian economics yang menopangnya mulai kembali normal.
| ROE driver | Bukti yang diamati | Penilaian daya tahan |
| CASA / funding | 81.1% FY23 → 85.4% Jul-26 | Keunggulan struktural kuat |
| CIR | 33.9% FY23 → 29.3% 1H26 | Struktural; tambahan perbaikan melambat |
| Credit Cost | 0.30% FY23–24 → 0.50–0.60% 2026 | Sudah kembali normal |
| Leverage | 5.56x FY24 → 5.66x FY25 | Higher; durability not yet proven |
| ROE (own-calc) | 21.56% FY23 → 21.76% FY25 → 22.46% 7M26 ann. | ROE tinggi belum membuktikan kualitas laba berkelanjutan |
Inilah kaitan penting dengan RIM yang pernah kita bahas: penurunan ROE pada Stable Period bukan haircut konservatif yang ditempelkan tanpa alasan. Secara ekonomi, asumsi itu masuk akal ketika manfaat tambahan dari efisiensi makin kecil sementara normalisasi biaya kredit sudah terlihat. ROE saat ini lebih tepat dibaca sebagai sinyal tertinggal dari kekuatan franchise—bukan bukti bahwa kualitas laba hari ini bisa berlipat ganda tanpa batas.
| A moat can remain intact while its marginal contribution to future earnings declines. |
Catatan metodologi ROE: SR ROE = Net Profit / rata-rata Total Equity, agar konsisten dengan roll-forward nilai buku pada RIM/P-BV. ROE FY25 yang diungkapkan BCA sebesar 23,3% memakai Core Capital sehingga tidak langsung sebanding. ROE 7M26 disetahunkan dengan ×12/7 dan dapat terdistorsi faktor musiman.
5. PEMULIHAN NIM: REPRICING ATAU PERUBAHAN KOMPOSISI ASET?
Pemulihan NIM ke 5,70% pada Juli adalah kabar baik. Tetapi komposisi aset justru bergerak berlawanan dengan penjelasan sederhana bahwa NIM pulih hanya karena pergeseran mix aset.
| % dari aset produktif | Avg 3Y | FY25 | 1Q26 | 1H26 | Jul-26 |
| Penempatan pada BI | 4.75% | 3.45% | 3.78% | 2.85% | 2.87% |
| Penempatan pada bank lain | 0.70% | 0.66% | 2.28% | 1.93% | 2.27% |
| Surat berharga | 28.41% | 29.90% | 29.69% | 27.46% | 28.00% |
| Kredit dan pembiayaan | 66.14% | 65.99% | 64.27% | 67.76% | 66.86% |
Porsi kredit mencapai 67,76% dari earning assets—tertinggi dalam seri ini dan biasanya merupakan kategori dengan yield tertinggi—tepat ketika NIM menyentuh titik terendahnya pada 1H26. Itu berlawanan dengan prediksi dari penjelasan mix-shift sederhana. Karena itu, pemulihan Juli harus dibuktikan melalui repricing kredit, bukan sekadar komposisi aset. Informasi eksternal menyebut kredit korporasi baru dihargai 50–100 bps di atas portofolio lama, sementara yield kredit korporasi naik pada Mei–Juni.
Itu sinyal yang menjanjikan. But one month is not a trend. Data Agustus–September adalah ujian konfirmasi: apakah pemulihan margin bertahan, atau hanya pantulan satu bulan?
| Pemulihan NIM jangka pendek dan penurunan ROE jangka panjang bisa terjadi bersamaan. Yang pertama soal beberapa bulan ke depan; yang kedua soal economics pada Stable Period RIM. |
6. RUANG UNTUK EFISIENSI TAMBAHAN MAKIN TERBATAS
Sejak FY24, operating leverage membantu menopang laba ketika pertumbuhan pendapatan melambat. CIR Bank Only turun dari 33,9% pada FY23 menjadi 29,3% pada 1H26.
| CIR | FY23 | FY24 | FY25 / 1H26 |
| CIR resmi | 33.9% | 31.3% | 30.7% / 29.3% |
| Perubahan | — | -2.6pp | -0.6pp FY25; +2.0pp Q1→1H26 |
Datanya cukup jelas: dari FY22 sampai FY25 secara konsolidasi, core operating income tumbuh dengan CAGR 9,30%, sementara core operating expense hanya 4,01%. Namun, efisiensi bukan tuas yang bisa ditarik selamanya. CIR konsolidasi hitungan SR turun dari 39,85% pada FY23 menjadi 33,98% pada FY25, lalu naik 0,47 poin YoY menjadi 32,91% pada 1H26. Satu semester belum cukup untuk menyimpulkan pembalikan struktural, tetapi cukup untuk menghapus asumsi bahwa efisiensi akan terus membaik secara otomatis. Pertumbuhan kredit perlu menghasilkan laba tambahan—bukan hanya memperbesar neraca.
— BAGIAN RESEARCH MEMBER —
Bagian berikut memuat model valuasi, sensitivitas, skenario, katalis, tanda peringatan, dan implikasi keputusan investasi. Akses penuh tersedia bagi Research Member Sobirin Research.