
Equity Research | Bottom-Up | Sobirin Research — Indonesian Edition
Executive Summary
- Distribution & Logistics (D&L) merupakan mesin laba ELSA yang sudah terbukti. Segmen ini menjadi kontributor laba terbesar pada setiap tahun penuh yang dapat diverifikasi, termasuk 62,2% pada FY2025, meskipun kinerja segmen lain berfluktuasi.
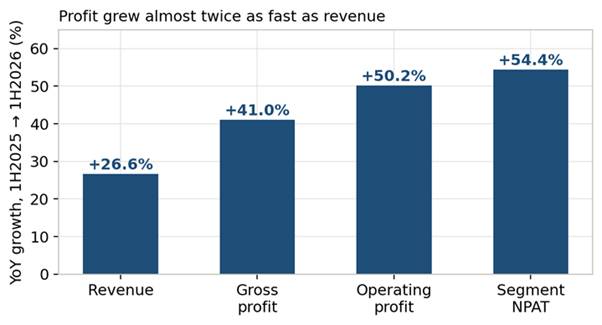
- Pada 1H2026, pertumbuhan D&L semakin cepat: pendapatan naik 26,6%, laba operasi 50,2%, dan laba bersih segmen 54,4%. Kenaikan laba operasi berasal hampir seimbang dari pertumbuhan pendapatan/volume dan ekspansi margin.
- Base Case kami tidak membutuhkan pemulihan Upstream. Dengan asumsi P/E 7,5x, nilai wajar ELSA mencapai Rp934 per saham atau potensi kenaikan 28,8% dari harga Rp725—tanpa memasukkan manfaat konversi seismik atau pemulihan Upstream.
1. PERTANYAAN UTAMA
Tesis investasi pada saham jasa migas Indonesia sering bergantung pada satu hal: apakah belanja modal sektor hulu (Upstream capex) kembali meningkat. Materi investor ELSA sendiri menempatkan Integrated Oil & Gas Services sebagai bagian pertama profil perusahaan. Akibatnya, pasar cenderung memandang ELSA terutama melalui siklus Upstream.
Pertanyaan riset kami berbeda:
“Apakah bisnis Distribution & Logistics (D&L) yang sudah ada mampu menghasilkan laba berkelanjutan untuk mendukung keputusan BUY pada harga Rp725, tanpa membutuhkan pemulihan Upstream?”
Data segmen menunjukkan bahwa D&L—bukan Upstream—menjadi kontributor mayoritas laba pada setiap tahun penuh yang dapat diverifikasi. Perubahan pada 1H2026 bukanlah identitas mesin labanya, melainkan kecepatan pertumbuhannya. Karena itu, fokus valuasi bergeser: mampukah bisnis distribusi dan logistik yang sudah dominan mempertahankan perbaikan margin yang pernah dicapainya?
2. ELSA – Economic Engine
D&L menjadi mesin ekonomi Elnusa bukan hanya karena menyumbang laba terbesar, tetapi juga karena menghasilkan laba tersebut dengan basis aset yang jauh lebih kecil.
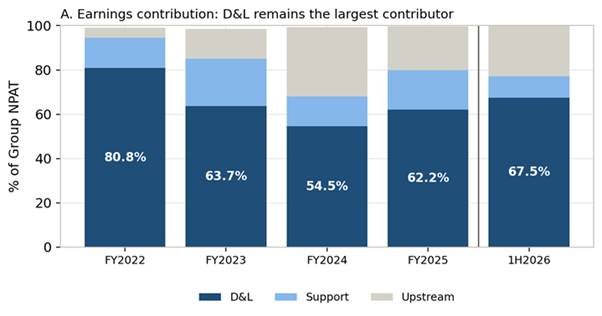
Gambar 1A — D&L Tetap Menjadi Kontributor Laba Terbesar
Kontribusi D&L terhadap laba bersih Grup berubah mengikuti kinerja Upstream dan Support: 80,8% (FY2022), 63,7% (FY2023), 54,5% (FY2024), 62,2% (FY2025), dan 67,5% (1H2026). D&L tetap menjadi kontributor tunggal terbesar pada setiap periode yang dapat diverifikasi. Angka 1H2026 ditampilkan sesuai laporan, tidak disetahunkan; nilai absolutnya tidak langsung sebanding dengan tahun penuh, tetapi proporsi kontribusi labanya dapat dibandingkan.
Gambar 1B — Produktivitas Modal: Bukti Terkuat dalam Riset Ini
Pada FY2022–FY2025, ROE D&L stabil di 22,2%–23,5%, sementara segmen ini hanya menggunakan sekitar 30%–35% aset segmen. Upstream memiliki basis aset terbesar (53%–58%), tetapi ROE-nya hanya 0,4%–4,5% pada periode yang sama, termasuk margin operasi negatif pada FY2022.
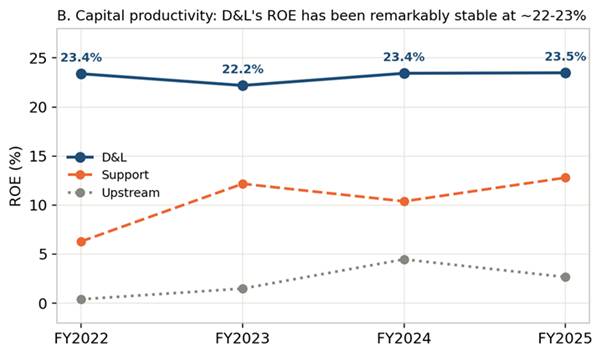
ROE segmen = laba bersih segmen ÷ total ekuitas segmen pada akhir periode; tidak disetahunkan dan tidak menggunakan rata-rata ekuitas.
Sumber: Laporan keuangan PT Elnusa Tbk; analisis SR.
Ini bukan berarti Upstream merupakan bisnis buruk. Segmen ini padat modal dan penting secara strategis, serta mengelola basis aset terbesar Grup. Namun, selama empat tahun berturut-turut, tingkat pengembalian historisnya jauh di bawah D&L. Konsistensi inilah yang menunjukkan bahwa posisi D&L sebagai mesin laba bukan sekadar fenomena satu tahun.
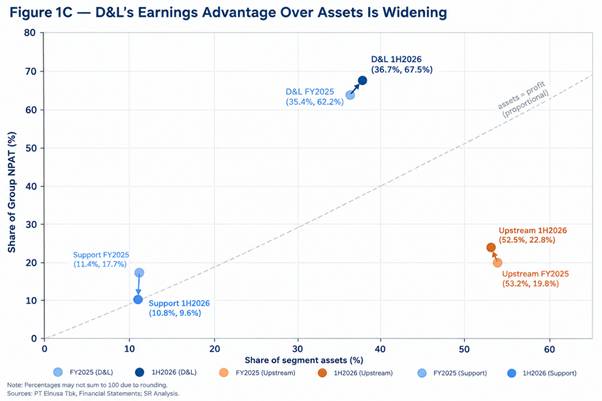
Gambar 1C — Keunggulan Laba D&L atas Porsi Asetnya Semakin Lebar
Kesenjangan tersebut justru melebar. Pada FY2025, D&L menguasai 35,4% aset segmen dan menghasilkan 62,2% laba bersih Grup. Pada 1H2026, porsi asetnya hanya naik menjadi 36,7%, tetapi kontribusi laba meningkat menjadi 67,5%. Upstream tetap menguasai 52%–53% aset, sementara kontribusi labanya berada di kisaran 20%–23%.
Gambar 1D — Alokasi Capex Berfluktuasi, Belum Menunjukkan Pergeseran Struktural
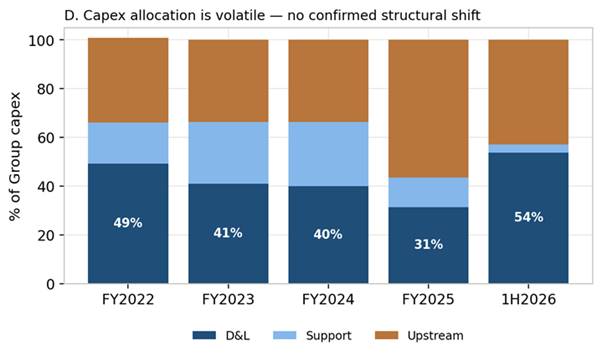
Porsi capex D&L berada di sekitar 40%–49% pada FY2022–FY2024, bergeser ke Upstream pada FY2025 (56,5%), lalu kembali lebih besar ke D&L pada 1H2026 (53,8%). Data yang berfluktuasi ini belum cukup untuk menyimpulkan adanya realokasi modal secara struktural ke segmen dengan return lebih tinggi. Ini layak dipantau, tetapi belum kami masukkan sebagai katalis.
Gambar 1E — D&L Mempercepat Pertumbuhan pada 1H2026
| Metrics D&L | 1H2025 | 1H2026 | Growth |
| Pendapatan | Rp3,884bn | Rp4,917bn | +26.6% |
| Laba kotor | Rp294bn | Rp414bn | +41.0% |
| Laba operasi | Rp220bn | Rp330bn | +50.2% |
| Laba bersih segmen | Rp190bn | Rp293bn | +54.4% |
Gambar 1F — Margin Tidak Sekonsisten ROE
Margin kotor D&L naik selama tiga tahun berturut-turut: 7,48% (FY2022), 8,04% (FY2023), dan mencapai puncak 9,38% (FY2024). Setelah itu margin turun ke 7,94% pada FY2025, lalu pulih sebagian menjadi 8,42% pada 1H2026.
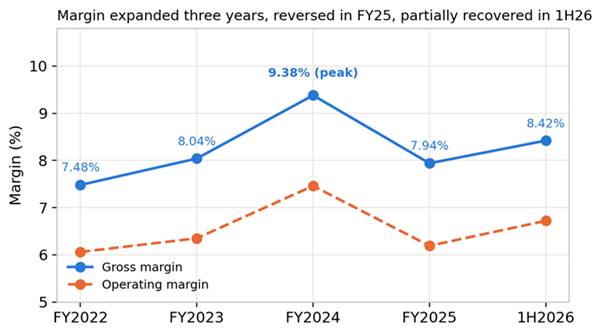
Perbedaan pentingnya: ROE D&L stabil selama empat tahun, tetapi marginnya tidak. Margin kotor berubah 144 bps hanya dalam satu tahun, dari FY2024 ke FY2025. D&L tetap menjadi mesin laba; yang belum pasti adalah keberlanjutan pemulihan marginnya.
Gambar 1G — Pertumbuhan D&L Semakin Tidak Bergantung pada Pihak Berelasi
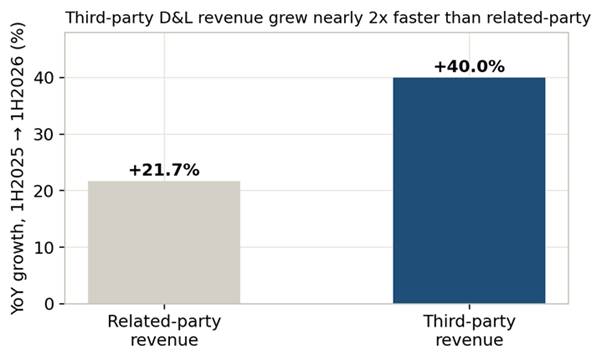
Pendapatan D&L dari pihak ketiga tumbuh 40,0% YoY (Rp1.038 miliar menjadi Rp1.453 miliar), hampir dua kali pertumbuhan pendapatan dari pihak berelasi sebesar 21,7% (Rp2.845 miliar menjadi Rp3.464 miliar). Porsi pihak berelasi turun dari 78,0% pada FY2024 menjadi 73,5% pada FY2025 dan 70,5% pada 1H2026.
3. MENGAPA PEMULIHAN UPSTREAM TIDAK DIPERLUKAN
Dalam Base Case, kinerja Upstream dan Support pada 2H2026 diasumsikan tetap pada laju 1H2026. Kami tidak memasukkan pemulihan tambahan, konversi seismik, atau realisasi backlog di luar yang sudah tercermin dalam angka semester pertama.
Dengan asumsi tanpa perbaikan pada dua segmen tersebut, Base Case tetap melewati ambang potensi kenaikan 25%—ditopang D&L. Kita tidak harus benar soal pemulihan Upstream agar tesis ELSA berhasil. Pemulihan Upstream adalah potensi tambahan, bukan syarat Base Case. Jika Upstream tidak pulih, tesis masih bertahan. Jika margin D&L gagal bertahan, tesis justru terancam.
4. UJI KEBERLANJUTAN: APAKAH PERCEPATAN INI BERSIFAT OPERASIONAL?
4.1 Angka konsolidasian versus kondisi operasional
Laba bersih Grup naik 29,2% YoY pada 1H2026. Namun, laba operasi Grup—laba kotor dikurangi beban penjualan dan G&A—hanya meningkat sekitar 9%. Perbedaan ini tidak merata di semua segmen.
| Segmen | Laba operasi YoY | Laba bersih segmen YoY | Faktor penyangga |
| D&L | +50.2% | +54.4% | — (tanpa penyangga) |
| Upstream | -33.7% | -6.0% | Biaya pendanaan + pendapatan lain |
| Support | -38.2% | +2.0% | Biaya pendanaan + pendapatan lain |
4.2 Bantalan laba nyata, tetapi tidak semuanya berulang
Dua faktor membantu meredam penurunan laba Upstream dan Support. Pertama, beban bunga sukuk turun dari Rp31,5 miliar pada 1H2025 menjadi nihil pada 1H2026 setelah sukuk dilunasi. Ini merupakan perbaikan biaya pendanaan yang struktural dan kami pertahankan dalam proyeksi. Kedua, kenaikan pos Others-net memberi manfaat tambahan Rp24,4 miliar di Upstream dan Rp17,9 miliar di Support. Pada tingkat Grup, komponen terbesar kenaikan Others-net Rp39,5 miliar adalah keuntungan valuta asing Rp34,3 miliar, dibanding Rp0,6 miliar pada 1H2025. Perubahan Others-net D&L hanya Rp1,5 miliar dan tidak material terhadap kinerja segmen tersebut.
4.3 Sensitivitas B′ — bagaimana jika manfaat pendapatan lain tidak berulang?
Ini adalah sensitivitas, bukan Base Case kedua. Untuk Upstream dan Support saja, pos Others-net 1H2026 dikembalikan ke tingkat 1H2025 sehingga manfaat tambahan dihapus. Perbaikan biaya pendanaan tetap dipertahankan dan tarif pajak efektif masing-masing segmen tidak berubah.
Hasilnya, estimasi laba bersih FY2026 turun menjadi Rp875,6 miliar, setara nilai Rp900 per saham dan potensi kenaikan 24,1%. Angka ini sedikit di bawah ambang 25%, bukan keruntuhan tesis.
Sensitivitas B′ menunjukkan seberapa besar laba di luar D&L bergantung pada manfaat yang belum tentu berulang, dibanding perbaikan biaya pendanaan yang lebih struktural. Base Case B tetap menjadi estimasi utama karena D&L—segmen yang relatif tidak terdampak perubahan ini—adalah penggerak utama. B′ mempersempit margin of safety, tetapi tidak membatalkan tesis operasional.
4.4 Apa yang ditunjukkan periode FY2022–FY2025?
- FY2022–FY2024 menunjukkan bahwa ekspansi margin seperti ini pernah terjadi selama tiga tahun berturut-turut.
- FY2025 menunjukkan margin juga bisa tertekan dengan cepat: seluruh kenaikan tiga tahun sebelumnya berbalik dalam satu tahun.
- Pada 1H2026, margin pulih sebagian, tetapi belum kembali ke puncak FY2024.
- Jadi, keberlanjutan pemulihan belum terjawab. Data historis tidak mendukung untuk menganggap pemulihan ini sekadar noise, tetapi juga belum membenarkan asumsi bahwa pemulihan akan bertahan.
Sekitar 53% kenaikan laba operasi 1H2026 berasal dari efek pendapatan/volume dan 47% dari margin. Jadi, percepatan bukan semata-mata bergantung pada margin—namun komponen margin inilah yang masih perlu dibuktikan.
Percepatan laba memang nyata; perdebatan utamanya adalah daya tahan. Kami lebih yakin pada kontribusi pendapatan/volume daripada kontribusi margin. Dua kuartal berikutnya akan membantu mengonfirmasi atau membantah keberlanjutan pemulihan margin.
4.5 Penjelasan manajemen dan satu catatan tentang Upstream
Dalam earnings call 30 Juli 2026, manajemen menjelaskan tekanan margin Upstream pada 1H2026 sebagian disebabkan biaya proyek yang keluar sebelum pendapatan diakui, dengan jeda sekitar 2–3 bulan sampai proyek selesai. Kami memperlakukan ini sebagai penjelasan manajemen, bukan fakta yang telah diverifikasi secara independen. Penjelasan tersebut masuk akal terhadap pola waktu yang kami amati, tetapi tidak kami gunakan untuk mengasumsikan pemulihan.
Upstream memasuki 2H2026 dengan carry-forward backlog Rp9,5 triliun. Peluang jangka pendek lebih bergantung pada konversi backlog yang sudah ada daripada percepatan kontrak baru. Namun, hal ini tidak mengubah Base Case kami yang tidak mengasumsikan perbaikan Upstream.
Sumber: Elnusa 1H2026 earnings call, 30 Juli 2026; analisis SR.
4.6 Uji tekanan gabungan D′ — bagaimana jika kedua risiko tidak membaik?
Case D dan B′ masing-masing menguji satu risiko di segmen yang tidak menjadi dasar tesis utama. Keduanya belum menguji risiko terpenting: daya tahan margin D&L. Case D′ dibuat untuk menguji apa yang terjadi jika pemulihan margin D&L gagal.
Case D′ menggabungkan Upstream pada level Case D (realisasi 2H FY2025), Support tetap mengikuti kerangka Base Case, dan pendapatan D&L tetap tumbuh sesuai Base Case tetapi memakai margin bersih FY2025 sebesar 5,1%, bukan margin 1H2026 yang lebih tinggi. Ini menguji kegagalan pemulihan margin, bukan kejatuhan pendapatan.
Hasilnya, estimasi laba bersih FY2026 turun menjadi Rp760,2 miliar, setara Rp781 per saham dan potensi kenaikan 7,7%—jauh di bawah ambang 25%, tetapi masih positif.
Ini skenario laba paling konservatif dalam model kami. Jika kedua risiko utama terjadi sekaligus, ELSA masih memiliki nilai, tetapi tidak lagi memenuhi ambang BUY. Tesis tidak membutuhkan Upstream dan margin D&L sama-sama membaik; namun jika keduanya gagal bersamaan, margin of safety tidak lagi memadai.
5. CASHFLOW: PERTUMBUHAN TIDAK GRATIS
Arus kas operasi 1H2026 sebesar Rp761 miliar mencakup penerimaan restitusi pajak Rp527 miliar dari tahun fiskal sebelumnya. Tanpa restitusi tersebut, arus kas operasi—sebagai proksi analitis, bukan ukuran GAAP—sekitar Rp234 miliar, dibanding arus kas bersih untuk aktivitas investasi Rp366 miliar. Dari jumlah investasi itu, Rp359 miliar merupakan pembelian aset tetap. Angka arus kas ini berbeda basis dari capex segmen Rp192 miliar dalam Catatan 34.
Penyerapan modal kerja juga meningkat menjadi sekitar Rp599 miliar pada 1H2026 dari Rp410 miliar pada 1H2025, naik 46%, sementara pendapatan D&L tumbuh 26,6%. Angka ini tinggi, tetapi belum menunjukkan kegagalan arus kas struktural untuk bisnis distribusi yang sedang tumbuh cepat. Tetap perlu dipantau.
Manajemen melaporkan realisasi capex sekitar 35% pada 1H2026 dari panduan setahun Rp602 miliar (Public Expose, September 2026). Angka tersebut berbasis capex segmen; Rp192 miliar dari Rp602 miliar setara sekitar 32%, arahnya konsisten tetapi tidak sepenuhnya sebanding dengan angka arus kas. Jika arus kas operasi semester kedua—di luar restitusi pajak—sama dengan semester pertama, sementara capex mencapai panduan Rp602 miliar, free cash flow FY2026 secara sederhana diperkirakan negatif sekitar Rp134 miliar, sebelum pelepasan modal kerja. Dengan posisi kas bersih sekitar Rp2,4 triliun pada Juni 2026, ini bukan ancaman neraca, tetapi juga belum bisa disebut arus kas impas.
Kami mengategorikan konversi kas sebagai hal yang perlu dipantau, bukan alasan utama membatalkan tesis.
Sumber: Laporan keuangan interim konsolidasian PT Elnusa Tbk per 30 Juni 2026; Public Expose September 2026; analisis SR.