EXECUTIVE SUMMARY
- BBNI adalah satu-satunya bank besar Indonesia yang diperdagangkan di bawah nilai buku (0,76x; BMRI 1,34x, BBRI 1,48x, BBCA 2,76x). Kami memberi rating BULLISH dengan conviction moderat-rendah.
- Pada harga referensi Rp3.430, pasar mengimplikasikan ROE jangka panjang sekitar 9,9%—di bawah ROE normalisasi FY2025 sebesar 12,89% dan run-rate 1H26 sekitar 12,7%–12,9%.
- Conviction tetap terbatas: tekanan funding, margin, dan modal belum terbukti berhenti. Skenario valuasi adalah asumsi model, bukan forecast, dan belum membuktikan earning power telah stabil.
| STANCE | SCENARIO VALUES (ALL ASSUME ROE RECOVERY) | REFERENCE PRICE* | 12M FOCUS |
| BULLISH — moderate-to-low conviction | Slower Rp4,231 | Central Rp5,451 | Strong Rp7,279 | Rp3,430 | Does earning power stop eroding? |
*9 October 2026 close, read from a TradingView IDX:BBNI daily chart (Tier 2); not an exchange feed. Scenario values are model outputs, not probability-weighted; no Target Price is set.
1. INVESTMENT QUESTION: MENGAPA BBNI MENJADI SATU-SATUNYA BANK BESAR DI BAWAH BOOK VALUE?
Kredit BNI secara bank-only tumbuh 27,1% YoY pada Agustus 2026, meningkat dari 24,8% pada Juni (basis Individual; 24,4% secara konsolidasian). Namun, pertumbuhan neraca yang lebih cepat tidak otomatis berarti earning power yang lebih kuat. The hidden cost terletak pada kualitas laba: headline earnings masih ditopang pendapatan operasional non-inti dan effective tax rate sebesar 17%–19%, sementara margin dan permodalan menghadapi tekanan. Keberlanjutan pendapatan non-inti tersebut masih menjadi pertanyaan terbuka.
Empat bank terbesar Indonesia sama-sama mengalami de-rating dari puncak price-to-book 2023–2024. Namun, BMRI (1,34x), BBRI (1,48x), dan BBCA (2,76x) masih diperdagangkan di atas nilai buku, sementara BBNI hanya 0,76x. Angka peer menggunakan data per 7 Oktober 2026.
The central question: does the price capitalize more erosion in BNI’s earning power than the evidence shows — and has that erosion stopped?
Jawaban kami: ya, untuk pertanyaan pertama; tetapi belum untuk pertanyaan kedua. Harga saham saat ini mengimplikasikan perpetual ROE sekitar 9,9%, dibandingkan annualised run-rate ROE 1H26 sebesar 12,7%–12,9%. Namun, tekanan pada funding, margin, dan permodalan belum terbukti berhenti. Karena itu, kami mempertahankan rating BULLISH dengan conviction moderat-rendah.
2. THE ECONOMICS ENGINE: SATU RANTAI DARI FUNDING MENUJU ROE
Ekonomi perbankan BNI bekerja sebagai satu rantai. Cost of funding menentukan biaya setiap rupiah dana; asset economics menentukan pendapatannya; efisiensi operasional menentukan berapa banyak laba yang tersisa sebelum pencadangan (PPOP); dan credit cost menentukan berapa banyak yang akhirnya menjadi laba bersih dan ROE. Figure 1 memakai basis Individual (bank-only), basis publikasi rasio inti BNI, dengan rasio resmi bila tersedia dan proxy hitungan SR bila tidak.
Funding — basis dana murah menyusut, biaya marginal meningkat. CASA turun dari 70,4% pada FY2025 menjadi 67,0% di 1Q26, 65,9% di 1H26, dan 65,3% pada Agustus 2026 berdasarkan perhitungan SR dari neraca yang dilaporkan BNI. Posisi ini sekitar enam poin di bawah FY2023. Pertumbuhan dana baru semakin bergeser ke deposito berjangka: +18,0% QoQ pada 1Q26 dan sekitar 35% dari simpanan nasabah pada Agustus, dibandingkan 27% setahun sebelumnya. Proxy cost of funds SR meningkat dari 2,54% pada FY2023 menjadi 3,10% pada FY2025. Secara YTD, angkanya masih lebih rendah (3,01% pada 1H26 vs. 3,25%), tetapi satu bulan Agustus lebih tinggi (3,72% vs. 3,55%). Ini menunjukkan arah, bukan level yang telah direkonsiliasi: angka cost of funds manajemen sebesar 2,56% untuk 1H26 belum dapat disamakan basisnya dengan proxy SR.
Figure 1. BBNI — Individual (Bank-Only) | Economics Engine
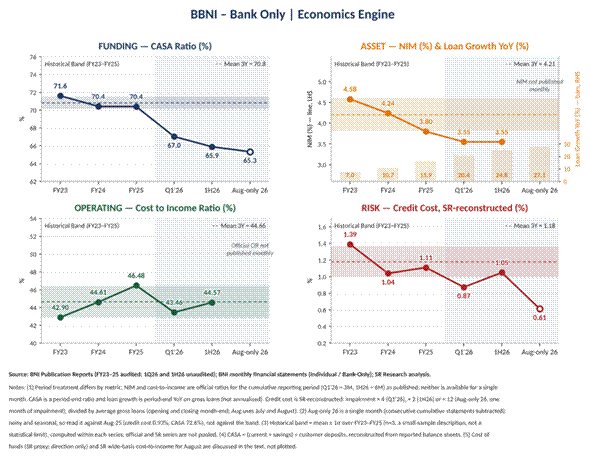
Asset — volume tumbuh, margin tidak mengikuti. NIM resmi turun dari 4,58% pada FY2023 menjadi 3,80% pada FY2025, lalu 3,55% pada 1Q26 dan 1H26 (1H25: 3,83%). Manajemen juga memangkas panduan NIM FY2026 dari 3,5%–3,8% menjadi 3,3%–3,5%. Kredit tumbuh 15,95% pada FY2025 dan meningkat menjadi 27,1% YoY pada Agustus 2026 menurut basis bank-only; angka konsolidasian Juni adalah 24,4%. Kedua angka berbeda periode dan basis, sehingga bukan satu seri. Keduanya jauh di atas panduan pertumbuhan 8,8%–10%. NIM tidak dipublikasikan bulanan; proxy SR untuk Agustus menunjukkan arah sekitar 27bp di bawah Agustus 2025, bukan pengukuran resmi.
Dari mana pertumbuhan kredit berasal? Kredit konsolidasian mencapai Rp968,5 triliun pada Juni 2026, naik Rp69,0 triliun (+7,7%) sejak Desember. Fasilitas Agrinas untuk program koperasi desa (KDMP) mencapai Rp55,0 triliun atau 5,7% dari kredit, tetapi sebagian besar telah ditarik sebelum 2026: Rp46,7 triliun pada Desember 2025. Dengan demikian, tambahan fasilitas ini hanya Rp8,3 triliun atau sekitar 12% dari pertumbuhan kredit 1H26. Kredit kepada pihak berelasi (BUMN dan sejenisnya) hampir datar (+1,1%), sedangkan kredit pihak ketiga naik Rp66,3 triliun (+10,0%), terutama modal kerja dan investasi rupiah. Kredit pertambangan rupiah tumbuh 36% dan transportasi, pergudangan, serta komunikasi 28% dalam enam bulan. Ini concentration to monitor, bukan bukti otomatis bahwa kualitas kredit memburuk. KDMP menjelaskan sekitar tujuh poin dari pertumbuhan YoY konsolidasian 24,4% pada Juni; pertumbuhan ex-Agrinas sekitar 17% merupakan estimasi SR. Pinjaman ini berbunga rendah, 6% selama 72 bulan, dengan mekanisme pembayaran yang didukung pemerintah. Estimasi media/broker menempatkan margin sekitar 1,4%–2,2%, dibanding NIM BNI 3,55%—sehingga risiko utamanya adalah dilution of margin.
Operating — efisiensi melemah sejak FY2023, lalu relatif bertahan. Cost-to-income resmi naik dari 42,9% pada FY2023 menjadi 46,5% pada FY2025. Di 1H26, rasio membaik menjadi 44,57% dari 45,18% setahun sebelumnya; pada 1Q26, angkanya 43,46% dibanding 43,48%. Artinya, efisiensi saat ini bertahan, belum menunjukkan perbaikan struktural. Proxy PPOP margin SR turun dari 49,9% menjadi 43,0% sepanjang FY2023–FY2025. Wide-basis cost-to-income SR untuk Agustus juga relatif datar secara tahunan, dan kenaikan biaya pada Juli–Agustus terlihat berulang pada tahun sebelumnya.
Risk — credit cost telah turun dari puncak, tetapi cushion makin tipis. Credit cost turun dari 1,39% pada FY2023 menjadi 1,11% pada FY2025, sementara gross NPL relatif datar di 1,93%. Namun, pada 2026 penurunan itu belum berlanjut: credit cost 1H26 sebesar 1,05%, dibanding 0,93% pada 1H25. Angka Agustus 0,61% merupakan satu bulan impairment yang di-annualise, sehingga noisy dan tidak cukup untuk menyimpulkan tren. Buffer antara PPOP-to-loans dan credit cost juga menyusut kira-kira separuh sejak 2019, dari sekitar 272bp menjadi 152bp. Selisih ECL tercatat di atas kebutuhan regulasi turun dari Rp28,4 triliun menjadi Rp10,6 triliun, sementara Special Mention Loans naik dari 2,55% menjadi 2,88% dari total kredit.
Laba bersih bertahan bukan karena core engine membaik. Pendapatan operasional non-inti lainnya mencapai Rp12,2 triliun pada FY2025—sekitar separuh laba sebelum pajak—dan effective tax rate 17%–19% membantu menutup kesenjangan antara PPOP setelah impairment dan laba bersih. Sustainability of earnings ini masih menjadi pertanyaan terbuka.
3. FRANCHISE: APA YANG DIBUKTIKAN—DAN BELUM DIBUKTIKAN
Keunggulan yang diklaim BNI adalah franchise korporasi dan BUMN, dengan cross-sell payroll serta transaction banking. Uji franchise delapan bagian kami mendukung keberadaan mekanismenya, tetapi belum membuktikan hasil ekonominya. Belum terbukti bahwa hubungan tersebut benar-benar menghasilkan funding lebih murah atau pertumbuhan kredit berkualitas lebih baik. Bukti hubungan antara franchise dan biaya dana justru melemah di margin pada 2026. Data kredit per segmen bisnis (Corporate, Commercial, Consumer, Micro) tidak tersedia dalam sumber yang ditelaah. LFR memberikan rincian sektor dan pihak berelasi, tetapi belum cukup untuk menyimpulkan perbedaan kualitas kredit antarsegmen. Kami membiarkan pertanyaan ini tetap terbuka, alih-alih mengisi celah dengan asumsi.
Perbandingan peer konsisten dengan headwind model bisnis, meski tidak membuktikan sebab-akibat. CASA BNI turun sekitar 470bp selama 7M25–7M26, sementara BRI naik sekitar 230bp. Mandiri dan BNI—dua bank dengan orientasi wholesale—juga menjadi dua bank yang memangkas panduan NIM FY2026. Periode dan sumber berbeda, sehingga pola ini merupakan petunjuk, bukan bukti kausal.
Structural or cyclical? Bukti belum memisahkan keduanya. ROE BNI turun dari 16,10% pada FY2018 menjadi 2,86% pada FY2020, lalu kembali ke puncak seri 16,84% dalam tiga tahun. Namun, pemulihan itu mengikuti shock eksternal yang dapat ditentukan waktunya dan memiliki resolusi yang jelas. Tekanan 2025–2027 lebih bersifat endogen dan kompetitif—terutama funding dan margin—tanpa katalis resolusi sebanding yang sudah terlihat.
4. EARNING POWER: ROE TURUN SAAT NERACA TERUS MEMBESAR
ROE Individual yang diaudit turun dari 16,84% pada FY2023 menjadi 15,81% pada FY2024 dan 13,97% pada FY2025. Setelah laba dinormalisasi menggunakan median credit cost ex-COVID sebesar 1,39% dan asumsi pajak 22%, ROE normalisasi FY2025 menjadi 12,89%. Empat kombinasi asumsi pajak dan denominator ekuitas menghasilkan rentang 12,7%–12,9%, hanya 80–100bp di atas cost of equity 11,91%. Ini adalah SR diagnostic, bukan metrik resmi. Normalisasi menegaskan bahwa earning power telah melemah.
Figure 2. BBNI — Earning Power: ROE vs. Historis dan Level yang Diimplikasikan Harga; Pertumbuhan Kredit Tanpa Core Earnings
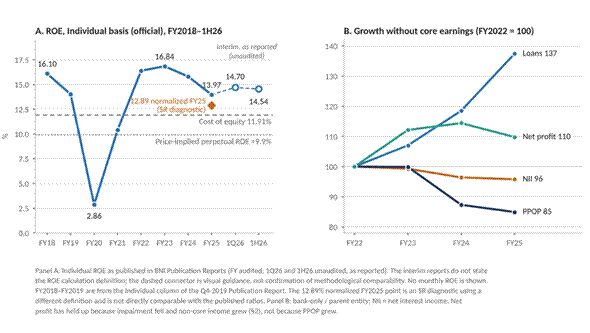
Panel B memuat temuan utama: sejak FY2022, kredit tumbuh 37%, tetapi net interest income turun 4% dan PPOP turun 15%. Balance-sheet growth is not becoming core earnings. Aritmetika modal menunjukkan tekanan serupa. Payout ratio naik dari 25% pada FY2021 menjadi 65% ketika ROE menurun, sehingga sustainable growth rate (ROE × retention) hanya 4,89%, jauh di bawah pertumbuhan kredit FY2025 sebesar 15,95%. Pertumbuhan di atas tingkat berkelanjutan semakin dibiayai oleh modal, bukan laba ditahan. CAR turun dari 21,40% pada Desember 2024 menjadi 18,09% pada Juni 2026; penurunan 257bp terjadi hanya dalam 1H26.
Sejauh ini, bukti menunjukkan bahwa pertumbuhan kredit BNI belum otomatis menghasilkan earning power yang lebih kuat. Pertanyaan berikutnya adalah bagaimana pertumbuhan tersebut membebani modal, memengaruhi nilai intrinsik, dan menentukan apakah valuasi saat ini benar-benar menawarkan margin of safety.