Equity Research | Bottom-Up | Sobirin Research — Indonesian Edition
Executive Summary
- BBRI masih tumbuh, tetapi economics pertumbuhannya mulai tertekan. Kredit tumbuh 12,23% YoY pada 5M26, namun NIM turun menjadi 5,87%, sementara credit cost pada May-26 meningkat di atas guidance range. Jadi, pertumbuhan kredit masih kuat, tetapi return yang dihasilkan dari pertumbuhan tersebut perlu diperiksa lebih dalam.
- High payout creates a second question: how is future growth funded? BBRI membagikan sekitar 92% laba FY2025, sehingga hanya 7,98% earnings yang ditahan. Dengan ROE 17,46%, retained earnings tersebut menghasilkan internal growth sekitar 1,39%—jauh di bawah loan growth 12,23%. BBRI masih memiliki capital headroom, tetapi sustained growth membutuhkan economics yang cukup menarik atas incremental capital.
- Valuation terlihat lebih resilient daripada operating picture-nya. Residual Income Model kami menghasilkan intrinsic value Rp2.952–Rp3.710 per saham, dengan Base Case Rp3.401. Bahkan tanpa asumsi ROE recovery, intrinsic value turun sekitar 5,7%. Jadi persoalannya bukan apakah BBRI merupakan franchise yang kuat—melainkan apakah moat tersebut masih mampu menghasilkan attractive returns on incremental capital.
1. The Question Behind the Drawdown
Ada banyak alasan yang dapat menjelaskan tekanan pada harga saham BBRI: MSCI uncertainty, foreign selling, elevated sovereign yields, hingga kondisi macro yang kurang bersahabat.
Semua faktor tersebut relevan.
Tetapi bagi investor, ada satu distinction yang lebih penting:
Alasan mengapa saham turun tidak selalu sama dengan alasan mengapa intrinsic value perusahaan berubah.
Harga saham bisa bergerak karena sentiment, liquidity, atau perubahan risk appetite. Tetapi intrinsic value berubah ketika kemampuan bisnis menghasilkan economic value juga berubah.
Karena itu, untuk BBRI kita tidak akan mulai dari harga saham.
Kita mulai dari economics bisnisnya.
BBRI masih bisa tumbuh. Bahkan pada 5M26, loan growth mencapai 12,23% YoY.
Jadi pertanyaannya bukan: “Can BBRI still grow?”
Jawabannya cukup jelas: yes.
Pertanyaan yang lebih penting adalah: “What happens to the economics of that growth?”
Karena loan growth sendiri belum tentu menciptakan shareholder value.
Setiap tambahan kredit harus menghasilkan return yang cukup untuk membayar funding cost, menyerap credit losses, dan menutup operating burden sebelum akhirnya menjadi profit.
Dengan kata lain: Growth is not the same as value creation.
Inilah alasan kita perlu melihat BBRI melalui satu economic chain:
Funding → Asset → Yield → Risk → Operating
Kita akan melihat dari mana dana BBRI berasal, ke mana dana tersebut disalurkan, berapa margin yang dihasilkan, berapa banyak return yang hilang akibat credit risk, dan akhirnya berapa besar biaya yang dibutuhkan untuk mengubah pertumbuhan balance sheet menjadi earnings.
The point is not to find one bad number.
Kita ingin melihat apakah seluruh mesin tersebut masih bekerja dengan economics yang sama seperti sebelumnya.
Dan untuk saat ini, May-26 memberi kita evidence of deterioration.
Tetapi belum cukup untuk mengatakan bahwa BBRI sudah memasuki a new structural regime.
One month is not a trend.
Karena itu, kita akan mengikuti evidence-nya satu per satu.
2. The Four Engines of BBRI’s Economics
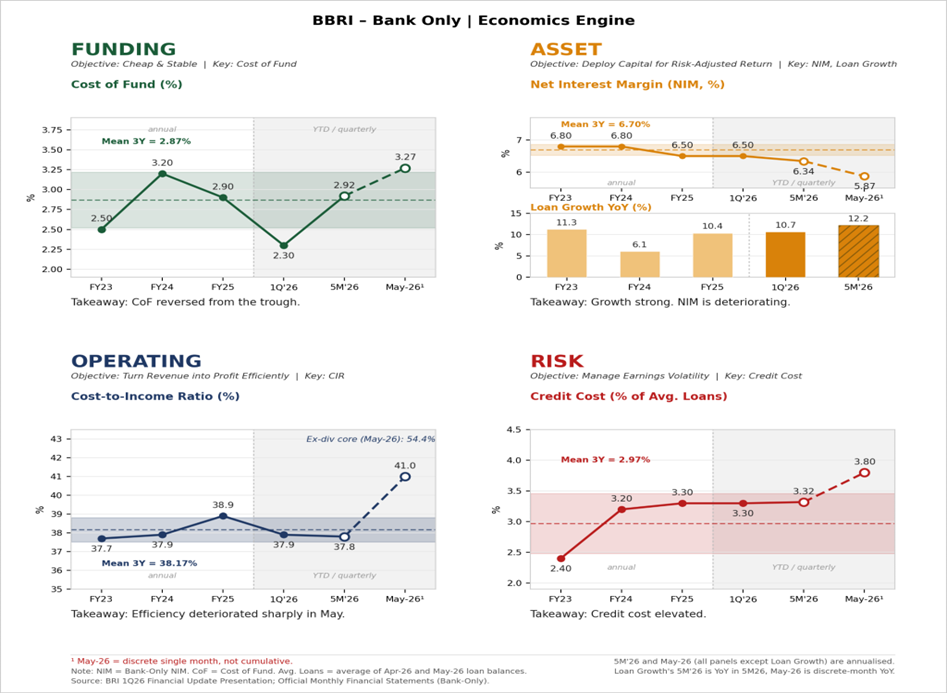
Empat mesin ini sebaiknya tidak dibaca sebagai angka yang berdiri sendiri. Kita harus membacanya sebagai satu rangkaian ekonomi:
Funding → Asset → Yield → Risk → Operating
Sebuah kredit baru menciptakan value hanya jika pendapatan dari aset tersebut cukup untuk membayar funding cost, credit cost, dan operating burden.
Karena itu, kita perlu melihat apa yang terjadi pada masing-masing bagian.
Dan satu prinsip penting harus kita pegang sepanjang analisis ini:
May-26 adalah evidence of deterioration, belum evidence of a new regime.
Dengan kata lain, ada tanda bahwa economics BBRI sedang memburuk. Tetapi satu bulan belum cukup untuk menyimpulkan bahwa BBRI telah memasuki kondisi struktural yang baru.
Funding: Tailwind yang Mulai Berbalik
Cost of funds BBRI turun dari 3,20% pada FY2024 menjadi 2,90% pada FY2025, lalu 2,30% pada 1Q26. Penurunan ini menjadi tailwind yang berarti bagi profitabilitas bank.
Namun, tailwind tersebut berbalik pada May-26.
Discrete cost of funds naik menjadi 3,27%, atau 97 bps di atas titik terendah pada 1Q26. Angka ini juga sudah lebih tinggi dibandingkan FY2024 maupun FY2025, sekaligus menembus batas atas historical range.
Pertanyaannya sekarang bukan sekadar apakah angka 3,27% terlihat tinggi.
Pertanyaan yang lebih penting:
Apakah kenaikan funding cost ini temporary, atau mulai menunjukkan perubahan yang lebih durable?
Kalau hanya sementara, dampaknya terhadap thesis tentu berbeda dengan kondisi ketika funding pressure bertahan lebih lama.
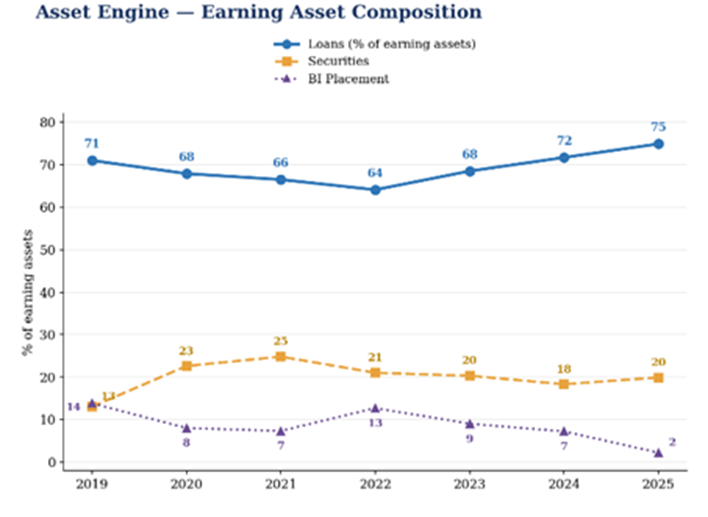
Asset: Volume Bukan Masalahnya
Dari sisi volume, belum ada tanda bahwa BBRI kesulitan menumbuhkan kredit.
Loan growth mencapai 12,23% YoY pada 5M26, sementara pertumbuhan kredit secara bulanan bahkan mencapai 3,0% pada May-26. Belum ada evidence mengenai broad lending slowdown.
Jadi masalahnya bukan:
Can BBRI grow?
BBRI jelas masih bisa tumbuh.
Masalahnya adalah:
Apa economics yang dihasilkan dari pertumbuhan tersebut?
Ini perbedaan yang penting. Pertumbuhan balance sheet terlihat sehat dari sisi volume, tetapi volume yang lebih besar tidak otomatis berarti shareholder value yang lebih besar.
Yield: Titik Tekanan Pertama
Di sinilah mulai terlihat tekanan yang lebih jelas.
Bank-Only NIM turun dari 6,80% pada FY2024 menjadi 6,50% pada FY2025 dan 1Q26, sebelum kembali turun menjadi 5,87% pada May-26.
Artinya, BBRI sedang menambah kredit ketika earning power dari asset base justru menurun.
Secara sederhana:
lebih banyak loans, tetapi return yang diperoleh dari asset base semakin rendah.
Inilah yang membuat pertumbuhan mulai menjadi less self-financing.
Jika loan growth tinggi tetapi spread yang diperoleh semakin kecil, maka setiap tambahan rupiah kredit membutuhkan economics yang semakin efisien di bagian lain—baik dari funding, credit losses, maupun operating costs.
Risk: Growth Belum Menghasilkan Economics yang Lebih Bersih
Pada May-26, discrete impairment expense mencapai sekitar Rp4,4 triliun, naik 31% YoY. Credit cost meningkat menjadi 3,80%, berada di atas guidance 2,9–3,2%.
Di sini kita perlu berhati-hati.
One month is not a credit cycle.
Jadi kita tidak akan mengubah angka May menjadi full-year assumption secara mekanis.
Tetapi ketika credit cost naik bersamaan dengan loan growth yang cepat dan NIM yang turun, economics dari incremental lending memang layak mendapat scrutiny lebih besar.
Signal-nya concerning.
Tetapi apakah ini akan bertahan?
Belum terbukti.
Itulah mengapa May-26 sebaiknya kita perlakukan sebagai warning signal, bukan sebagai bukti bahwa kualitas kredit BBRI sudah memasuki structural deterioration.
Operating: May Mengubah Pertanyaannya
Tekanan berikutnya datang dari operating costs.
Pada May-26:
- Personnel expense +47% YoY
- Other expenses +69% YoY
- Core operating expenses +55% YoY
Reported CIR berada di 41,0%. Namun, jika kita mengeluarkan kontribusi dividen anak usaha pada May-26, research core diagnostic kita menghasilkan CIR sekitar 54,4%.
Ada satu detail yang sangat penting di sini.
Reported PPOP memang meningkat. Tetapi kenaikan tersebut materially supported by subsidiary dividends:
Rp4,2 triliun pada May-26 vs Rp0,2 triliun setahun sebelumnya.
Jika kontribusi tersebut dikeluarkan, core PPOP justru turun 24,1% YoY.
Sekali lagi, kita tidak akan extrapolate May-26 menjadi full-year forecast. Timing dan seasonality bisa berpengaruh.
Tetapi magnitude-nya terlalu besar untuk sekadar diabaikan.
Dan ini membawa kita ke pertanyaan berikutnya yang lebih struktural:
Apakah BBRI masih terutama mencerminkan economics sebuah bank, atau economics BBRI sekarang sudah semakin ditentukan oleh broader financial group?
BBRI Is Becoming More Than a Bank
Perubahan tersebut terlihat ketika kita membandingkan Bank-Only dengan Consolidated.
| Rp triliun | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Net Profit — Bank Only | 32,2 | 47,8 | 53,2 | 54,8 | 50,4 |
| Net Profit — Consolidated | 30,8 | 51,4 | 60,4 | 60,3 | 57,1 |
| Consolidated gap | -4,5% | +7,5% | +13,7% | +10,0% | +13,4% |
| Book Value — Bank Only | 286,4 | 293,6 | 298,7 | 299,4 | 299,5 |
| Book Value — Consolidated | 291,8 | 303,4 | 316,5 | 323,3 | 330,9 |
| Consolidated gap | +1,9% | +3,3% | +5,9% | +8,0% | +10,5% |
Angka ini menunjukkan perubahan yang cukup jelas.
Pada 2021, consolidated net profit bahkan 4,5% lebih rendah daripada Bank-Only. Pada 2025, consolidated net profit sudah 13,4% lebih tinggi.
Hal yang sama terjadi pada book value. Gap consolidated terhadap Bank-Only meningkat dari 1,9% pada 2021 menjadi 10,5% pada 2025.
Jadi BBRI sekarang memang sudah menjadi sesuatu yang lebih besar daripada sekadar bank.
Kontribusi Pegadaian, PNM, dan aktivitas group lainnya semakin material.
Dan itu penting untuk cara kita membaca BBRI:
Bank-Only memberi kita cleaner view mengenai economics bisnis perbankan intinya.
Sementara Consolidated lebih tepat untuk melihat economic value yang pada akhirnya dimiliki oleh shareholders.
Keduanya bukan competing measures. Mereka menjawab dua pertanyaan yang berbeda.
Yang perlu kita hindari adalah menggunakan kekuatan consolidated earnings untuk menutupi weakening economics di core banking business.
Karena subsidiaries bisa menjadi cushion.
Tetapi cushion tidak otomatis berarti core economics membaik.
3. The Moat: BRI Dibangun untuk Melayani Borrower yang Sulit
BRI memiliki exposure yang lebih besar terhadap credit cycle dibandingkan funding-led franchise seperti BBCA. Ini bukan kebetulan. Sebagian merupakan konsekuensi dari posisi BRI yang lebih dalam di segmen ekonomi yang selama ini kurang terlayani oleh perbankan formal.
Yang menarik, competitive advantage BRI bukan karena debiturnya lebih aman.
Justru sebaliknya.
BRI telah membangun posisi yang sulit direplikasi di micro dan small-business lending. Large field network, pengalaman operasional yang panjang, dan information advantage memungkinkan BRI melayani borrower yang bagi banyak bank sulit untuk di-underwrite secara profitable dalam skala besar.
Ini juga bukan capability yang mudah ditiru hanya dengan menambah cabang atau membangun teknologi baru.
Ada accumulated knowledge di sana.
Ada relationship.
Ada distribution network.
Dan ada informasi mengenai borrower yang terbentuk dari pengalaman operasional selama bertahun-tahun.
Karena itu, dalam valuation kita, micro franchise BRI diperlakukan sebagai competitive advantage yang nyata dan durable, sambil tetap mengakui bahwa franchise tersebut membawa credit-cycle risk yang lebih tinggi.
The Opportunity Is Not Exhausted
Opportunity BRI juga belum habis.
Indonesia masih merupakan pasar yang besar dan relatif underpenetrated, terutama di luar formal banking core. Exposure BRI terhadap micro, SME, agriculture, dan government-linked programs memberikan akses ke segmen-segmen di mana financial penetration masih dapat berkembang.
Broad group structure juga memperkuat posisi tersebut.
Pegadaian, PNM, dan bisnis lainnya semakin berkontribusi terhadap economics perusahaan yang tercatat di bursa. Jadi BRI hari ini memang sudah lebih dari sekadar traditional commercial bank.
Di sinilah trade-off BRI menjadi menarik.
BRI membawa lebih banyak credit-cycle risk karena beroperasi lebih dalam ke ekonomi.
Tetapi exposure yang sama juga menjadi bagian dari alasan mengapa franchise tersebut sulit ditiru.
Itulah moat-nya.
Namun, moat yang kuat belum otomatis berarti incremental capital akan selalu menghasilkan return yang menarik.
Maka pertanyaan berikutnya menjadi jauh lebih penting:
Apakah moat tersebut masih mampu menghasilkan attractive returns on incremental capital?
4. The Moat Is Strongest Where Growth Is Slowing
Di sinilah kita menemukan sebuah paradox.
Competitive advantage BRI paling distinctive justru berada di micro dan small-business lending.
Tetapi pertumbuhan kredit terbaru semakin banyak datang dari segmen lain.
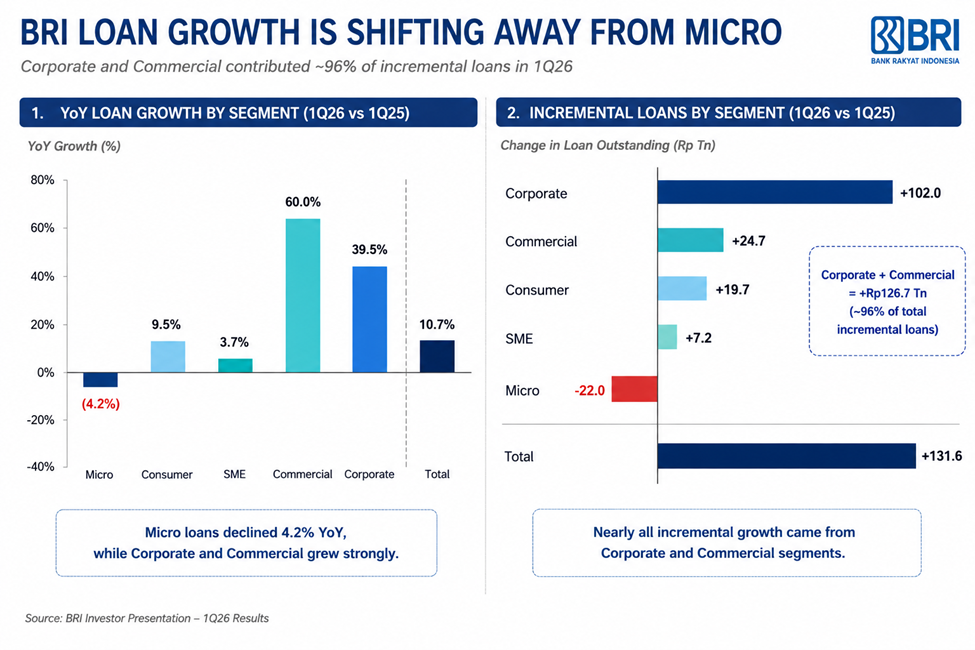
Pada 1Q26:
- Micro loans turun 4,2% YoY
- Corporate loans tumbuh 39,5%
- Commercial loans tumbuh 60,0%
Corporate dan Commercial secara bersama-sama menyumbang sekitar 96% dari incremental loan growth group.
Ini tidak berarti franchise micro BRI sedang melemah.
Itu adalah kesimpulan yang terlalu jauh.
Yang terjadi adalah composition of growth sedang berubah.
Dan distinction ini penting.
Pertumbuhan yang berasal dari segmen di mana competitive advantage BRI tidak se-distinctive micro franchise belum tentu memiliki strategic value yang sama dengan pertumbuhan yang berasal dari core franchise tersebut.
Dengan kata lain, kita tidak cukup bertanya:
Seberapa cepat BRI tumbuh?
Kita juga harus bertanya:
Growth tersebut datang dari mana — dan berapa return yang dihasilkan dari growth tersebut?
Itulah titik di mana analisis BBRI mulai bergeser dari sekadar loan growth analysis menjadi capital allocation analysis.
5. Capital Allocation: Growth Cannot Be Retained Twice
Di sinilah persoalan growth BBRI menjadi lebih fundamental.