
Equity Research | Bottom-Up | Sobirin Research — Indonesian Edition
EXECUTIVE SUMMARY
- Pendapatan industrial DMAS melonjak 218% YoY menjadi Rp1.744 miliar pada 1H26; transaksi data center mencapai Rp1.676,6 miliar atau 93,6% dari total penjualan.
- Kepemilikan Sojitz Corp. sebesar 25% memberi konteks strategis bagi GIIC. DMAS menjadi penerima manfaat tidak langsung dari ekspansi data center Indonesia.
- Kami menguji ekonomi landbank, recurring income, dan neraca DMAS untuk menilai apakah sahamnya masih menawarkan upside di atas 25% setelah repricing terkait data centre-story.
1. Investment Question
Data center menjadi salah satu tema infrastruktur paling padat modal di Indonesia. Bagi pengembang kawasan industri, peluangnya bukan memiliki data center, melainkan menyediakan lahan langka dan ekosistem industri tempat fasilitas tersebut dibangun.
That distinction matters.
Permintaan data center yang menarik tidak otomatis menghasilkan ekonomi yang menarik bagi pemilik lahan. Pertanyaan utamanya: seberapa langka lahannya, seberapa besar nilai yang dapat ditangkap kawasan, dan apakah manfaat ekonominya berlanjut setelah transaksi penjualan tanah.
Sojitz Corp (2768 JP)Sojitz Corp. (2768 JP), bersama Sinarmas Land (SML SP), telah terlibat selama puluhan tahun dalam pengembangan Greenland International Industrial Center (GIIC–Kota Deltamas) di Cikarang. Puradelta Lestari (DMAS IJ), perusahaan tercatat di balik Kota Deltamas, kini semakin terekspos pada permintaan data center melalui kawasan industrinya.Sinarmas Land (SML SP)Puradelta Lestari (DMAS IJ)
Investment question-nya sederhana:
Apakah DMAS hanya menikmati siklus penjualan lahan industri, atau Kota Deltamas sedang berkembang menjadi economic engine yang lebih durable seiring meningkatnya peran data center dalam ekosistemnya?
Melalui pendekatan “pick-and-shovel”, DMAS tidak perlu memiliki data center untuk ikut menikmati temanya. Potensi nilainya berada di hulu: memonetisasi lahan langka dan ekosistem yang dibutuhkan investasi data center.
Karena itu, kami menggunakan pendekatan bottom-up. Alih-alih mengkapitalisasi narasi data center, kami menguji tiga sumber nilai yang berbeda:
(1) land monetisation, (2) recurring income dari ekosistem kawasan industri, dan (3) net cash serta aset keuangan lain di luar inventory inti.
Tujuannya: berapa nilai DMAS berdasarkan economics yang dapat diamati hari ini, dan berapa upside intrinsic value tersebut dibandingkan harga saham?
2. Sojitz: The Strategic Link
Sojitz Corp (2768 JP)Sojitz Corp. (2768 JP) telah menjadi pemegang 25% saham DMAS sejak 1996, saat perusahaan tersebut masih bernama Nissho Iwai Corporation. Saat ini, Sojitz tetap mengklasifikasikan PT Puradelta Lestari sebagai equity-method associate dalam bisnis Industrial & Urban Infrastructure.
Hubungan ini relevan karena portofolio infrastruktur Sojitz mencakup kawasan industri dan data center. Keterlibatannya di Deltamas merupakan bagian dari platform infrastruktur yang lebih luas, bukan sekadar kepemilikan finansial.
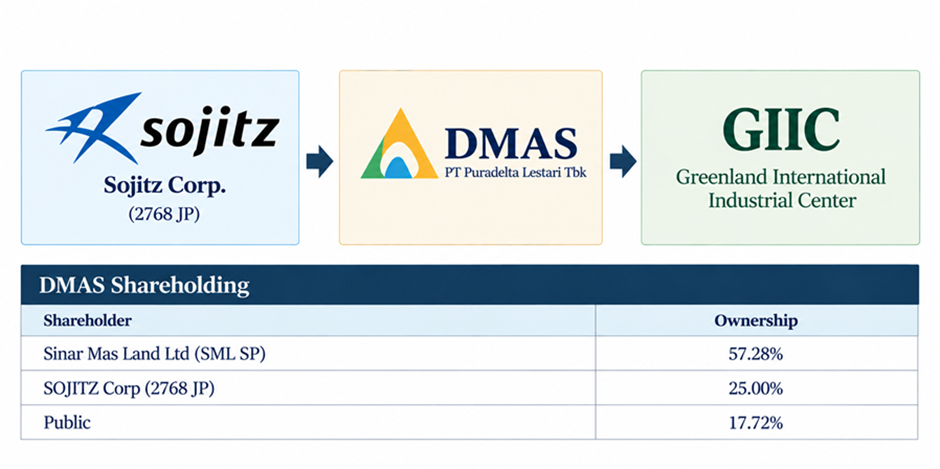
Source: Company disclosures; Sojitz Corp.; Sinar Mas Land. Compiled by Sobirin Research
Keterkaitan strategis ini diperkuat ekosistem industri Jepang yang telah terbentuk di Kota Deltamas. DMAS mengungkap sekitar 170 tenant industri, mayoritas berasal dari Jepang. Sojitz dan Daiwa House juga mengembangkan serviced apartment di Kota Deltamas untuk keluarga Jepang.
Namun, kami tidak memberikan valuation premium kepada DMAS hanya karena Sojitz menjadi pemegang saham.
Pertanyaan yang lebih penting adalah apakah keterlibatan jangka panjang Sojitz, jaringan industri, dan keahlian infrastrukturnya membantu DMAS mengubah lahan industri yang langka menjadi economic engine yang lebih durable.
3. DMAS: Economic Engine
Where the Data Center Exposure Becomes Real
DMAS merupakan pengembang township terintegrasi, tetapi sumber pendapatannya semakin bergeser ke monetisasi lahan industri.
Porsi pendapatan industrial meningkat dari 72,8% dari total pendapatan pada FY2022 menjadi 96,7% pada 1H2026. Pendapatan industrial 1H2026 juga melampaui pendapatan setahun penuh FY2025. Jadi, pergeseran ini bukan efek satu periode: lahan industri telah menjadi mesin pendapatan utama.
Tesis data center mulai relevan secara ekonomi ketika permintaan berubah menjadi transaksi lahan yang tercatat dalam laporan keuangan.
DMAS mulai mengembangkan Data Center Zone khusus di GIIC pada 2021. Zona ini mencakup sekitar 300 hektare, didukung infrastruktur listrik berkapasitas tinggi dan fiber, serta telah mencapai tingkat penyerapan lebih dari 80% pada akhir 2025 dengan 15 tenant data center.
More importantly, this is no longer only a tenant story.
Pada 1H2026, empat transaksi pelanggan yang diungkapkan perusahaan menyumbang 93,6% dari total penjualan. Nilai masing-masing transaksi ditampilkan pada grafik berikut.
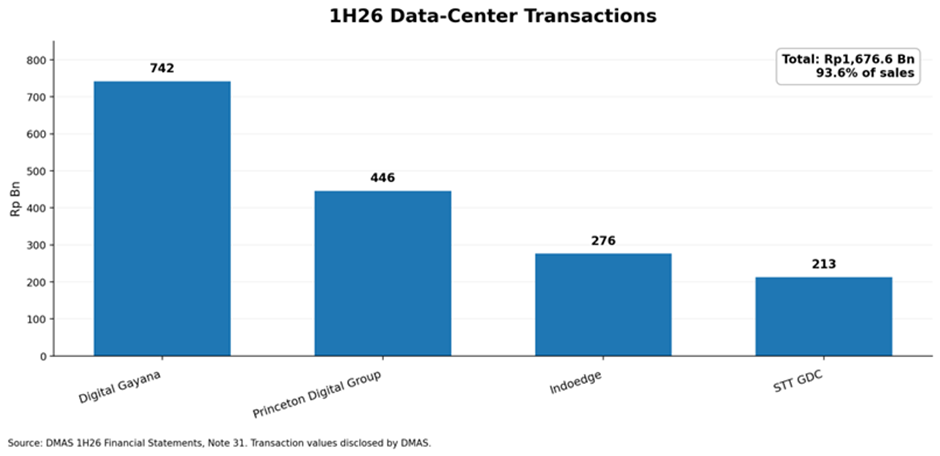
Inilah perbedaan pentingnya: permintaan data center bukan lagi sekadar kemungkinan tematik; dampaknya sudah terlihat dalam pendapatan DMAS yang dilaporkan.
Namun, ini tidak menjadikan DMAS perusahaan data center.
Eksposurnya tetap berada di hulu. Investasi data center menciptakan permintaan atas lahan industri langka dan infrastruktur pendukung. DMAS menangkap permintaan tersebut terutama melalui monetisasi lahan, dan seiring waktu melalui layanan bagi tenant di kawasan yang telah dihuni.
Two Operating Engines
Model ini menciptakan dua economic engines yang berbeda.
Pertama, land monetisation. DMAS mengubah lahan industri menjadi pendapatan dan laba kotor ketika pelanggan membeli lokasi.
Kedua, recurring estate economics. Setelah lahan dihuni, basis tenant menciptakan permintaan berulang untuk pengelolaan kawasan, air bersih, pengolahan air limbah, keamanan, dan layanan infrastruktur terkait.
The distinction matters.
Mesin pertama memonetisasi lahannya. Mesin kedua memonetisasi ekosistem yang tumbuh di atas lahan tersebut.
Data center membuat mesin kedua lebih terlihat karena kebutuhan infrastrukturnya meningkatkan pentingnya keandalan listrik, konektivitas, air, dan pengolahan limbah. Karena itu, manfaat ekonomi klaster berpotensi berlanjut setelah transaksi lahan awal.
Ini merupakan analytical inference, bukan klaim resmi perusahaan. Bukti yang dapat diamati adalah kombinasi zona data center yang cepat terserap, infrastruktur pendukung, transaksi lahan bernilai besar, dan bisnis layanan kawasan yang sudah menghasilkan pendapatan berulang.
Perbedaan ini menjadi inti valuasi. Land monetisation dan recurring estate economics saling terkait, tetapi bukan arus kas yang sama. Karena itu, kami menilainya secara terpisah, bukan memaksakan keduanya ke dalam satu metrik laba.
4. DMAS: Valuation
Three Valuation Engines, One Double-Counting Audit
Kerangka valuasi memisahkan tiga klaim ekonomi yang berbeda atas DMAS.
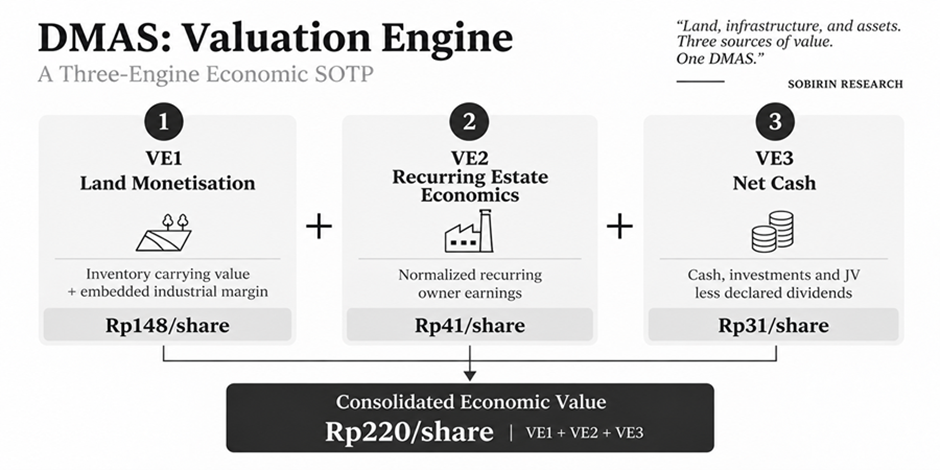
VE1 menangkap monetisasi lahan dan basis inventory yang sudah ada. VE2 menangkap platform recurring estate yang terbentuk dari lahan industri yang dihuni. VE3 menangkap aset keuangan di luar dua mesin operasional tersebut.
Pemisahan ini penting karena P/E konvensional dapat terdistorsi oleh timing transaksi lahan, sementara NAV murni dapat melewatkan nilai platform layanan kawasan yang berulang. Satu DCF juga akan mencampur penjualan lahan yang episodik dengan pendapatan jasa berulang dalam satu arus kas.
Peer Context — Relevant, but Not Homogeneous
DMAS tidak dibandingkan dengan pengembang properti generik. KIJA, SSIA, dan BEST memberi konteks pasar yang relevan karena bisnis mereka juga memiliki eksposur pada kawasan industri dan pengembangan lahan, dengan tingkat peluang terkait data center yang berbeda.
Namun, pasar menilai perusahaan-perusahaan tersebut dengan struktur modal dan profil laba yang berbeda. DMAS memiliki nol utang yang dilaporkan, kas substansial, serta profitabilitas tinggi yang didorong penjualan lahan. Peer group memiliki tingkat leverage dan business mix yang berbeda.
Karena itu, peer multiples berguna sebagai konteks pasar, tetapi tidak cukup sebagai ukuran utama intrinsic value. Alih-alih bertanya berapa multiple yang layak diberikan pasar kepada DMAS, kami menguraikan aset ekonomi dan sumber laba yang sebenarnya dibeli investor.
| Metric (Rp Bn) | DMAS | KIJA | SSIA | BEST |
| Revenue (TTM) | 2,499 | 4,859 | 5,664 | 713 |
| Net Profit (TTM) | 1,560 | -65 | 206 | 233 |
| Cash | 2,085 | 3,205 | 1,093 | 410 |
| Total Debt | 0 | 4,662 | 2,666 | 1,071 |
| Equity | 7,007 | 6,053 | 5,783 | 4,600 |
| Market Cap | 8,917 | 3,540 | 7,905 | 1,167 |
| PBV | 1.27x | 0.58x | 1.37x | 0.25x |
Source: Stockbit snapshot, 25 September 2026; company figures are TTM/latest quarter as indicated.
Karena itu, kami menggunakan kerangka tiga mesin: land monetisation, recurring estate economics, serta net cash dan aset keuangan lain di luar mesin operasional.
4.1 VE1 — Land Monetisation / Inventory Economics
Pada Juni 2026, DMAS memiliki inventory senilai Rp5.420 miliar. Public Expose terbaru menyebut sisa landbank 581 hektare, dengan 60 hektare berupa lahan industri.
Kami menggunakan 60 hektare lahan industri untuk menguji potensi monetisasi ke depan. Angka 686,1 hektare dalam laporan keuangan adalah luas inventory secara akuntansi, sehingga tidak kami gunakan sebagai proksi sisa landbank operasional.
Untuk ekonomi transaksi, bukti yang paling kuat dan terhubung dengan luas bidang berasal dari transaksi DMAS dengan Princeton Digital Group (PDG). PDG secara terpisah mengungkap lokasi GIIC seluas 106.217 m². Jika dipasangkan dengan nilai transaksi yang diungkap DMAS, indikasinya sekitar Rp4,20 juta/m². Karena luas bidang berasal dari PDG, bukan identifikasi bidang legal oleh DMAS, angka ini kami perlakukan sebagai benchmark yang terkait sumber primer—bukan ASP DMAS yang diungkap langsung.
Industrial GPM tercatat 68,8% pada FY2024, 66,1% pada FY2025, dan 70,8% pada 1H26. Kami menggunakan rata-rata sederhana tiga periode sebesar 68,5% sebagai margin normalisasi utama.
Asumsi ini menghasilkan potensi penjualan masa depan Rp2.520 miliar dan embedded gross margin Rp1.727 miliar dari sisa lahan industri. Kami mengasumsikan monetisasi selama dua tahun dan mendiskontokan dua tranche tahunan yang sama ke nilai kini.
Development discount rate sebesar 9,83% berasal dari normalized risk-free rate 6,73%—berdasarkan rata-rata lima tahun yield obligasi pemerintah Indonesia tenor 10 tahun—ditambah beta unlevered cash-adjusted Damodaran sebesar 0,45 untuk Global Real Estate (Development), dikalikan equity risk premium Indonesia 6,89% pada Juli 2026.
Discount rate = 6,73% + (0,45 × 6,89%) = 9,83%.
Kami hanya menambahkan nilai kini embedded margin masa depan ke carrying value inventory yang sudah ada, dan memasukkan uang muka akuisisi lahan Rp192 miliar satu kali. Dengan demikian, lahan yang sudah tercatat di neraca tidak dihitung dua kali.
VE1 Calculation
| Input / Result | Value | Input / Result | Value |
| Existing inventory | Rp5,420 Bn | Remaining industrial landbank | 60 ha |
| Transaction-linked benchmark | Rp4.20m/m² | Future gross sales | Rp2,520 Bn |
| Normalized industrial GPM | 68.5% | Embedded gross margin | Rp1,727 Bn |
| Sell-out assumption | 2 years | Discount rate | 9.83% |
| PV of future embedded margin | Rp1,502 Bn | Land acquisition advance | Rp192 Bn |
| VE1 | Rp7,114 Bn | VE1/share | Rp147.6 |
Sources: DMAS FY2025 Financial Statements; DMAS 1H26 Financial Statements; DMAS Public Expose 2026; PDG official disclosure; Damodaran July 2026 country-risk data and Global Real Estate (Development) beta dataset. Calculation: Sobirin Research.
VE1 tetap terutama merupakan valuasi yang ditopang inventory, bukan taruhan pada asumsi penjualan lahan masa depan yang agresif. Inventory yang sudah ada menyumbang Rp112,4 per saham, sedangkan nilai kini embedded margin masa depan menyumbang Rp31,2 per saham dan uang muka akuisisi lahan Rp4,0 per saham.
Asumsi eksternal terpenting adalah benchmark monetisasi Rp4,20 juta/m². Kami menguji asumsi tersebut secara eksplisit, bukan memperlakukannya sebagai ASP DMAS yang dilaporkan.
4.2 VE2 — Recurring Estate Economics
DMAS memperoleh pendapatan berulang dari pengelolaan kawasan, air bersih, keamanan, layanan lingkungan, dan infrastruktur terkait setelah lahan industri dihuni.
Pendapatan bersih pengelolaan kawasan dan layanan terkait mencapai Rp181,6 miliar pada FY2024, Rp188,9 miliar pada FY2025, dan Rp112,1 miliar pada 1H26. Kami menormalisasi recurring owner earnings pada Rp200 miliar per tahun, dengan mempertimbangkan tren pendapatan terbaru dan risiko normalisasi setelah kinerja 1H26 yang kuat.
Kami mengkapitalisasi laba ini pada required return 10,24% dengan terminal growth nol. Tingkat tersebut menggunakan yield Indonesia 10Y rata-rata lima tahun sebesar 6,73%, beta unlevered cash-adjusted Damodaran 0,51 untuk Global Real Estate (Operations & Services), serta equity risk premium Indonesia 6,89% pada Juli 2026.
Discount rate = 6,73% + (0,51 × 6,89%) = 10,24%.
Beta Operations & Services merepresentasikan recurring estate franchise, bukan mesin pengembangan lahan yang sudah dihitung dalam VE1.
| VE2 Calculation | Value | VE2 Calculation | Value |
| FY2024 estate-management income | Rp181.6 Bn | FY2025 estate-management income | Rp188.9 Bn |
| 1H26 estate-management income | Rp112.1 Bn | Normalized owner earnings | Rp200.0 Bn |
| Discount rate | 10.24% | Terminal growth | 0.0% |
| VE2 | Rp1,952 Bn | VE2/share | Rp40.5 |
Sources: DMAS FY2025 Financial Statements; DMAS 1H26 Financial Statements; Damodaran July 2026.
VE2 menangkap recurring earning franchise tanpa menambahkan kembali infrastruktur pendukung sebagai aset utama terpisah, sehingga menghindari double counting dengan VE1.
4.3 VE3 — Net Cash
VE3 menangkap aset keuangan di luar ekonomi operasional yang sudah dinilai dalam VE1 dan VE2. Pada Juni 2026, DMAS memiliki kas dan setara kas Rp2.085 miliar, investasi Rp6,4 miliar, serta investasi pada joint venture Rp164 miliar.
Kami mengurangi utang dividen yang telah diumumkan sebesar Rp771,2 miliar karena merupakan klaim langsung atas kas. Joint venture dimasukkan pada nilai tercatatnya, bukan diperlakukan sebagai optionality yang belum dihargai.